供给份额上升,商业机会呈现分层结构
2026年1—9月,巴西自中国进口货物586.23亿美元,同比增长9.88%,增加52.70亿美元。同期巴西全球进口增长5.04%,中国来源份额从25.21%升至26.38%。中国供应链在巴西采购体系中的权重继续上升。[1] [2]
增量分布具有鲜明差异。车辆及零件、电气电子、机械合计占中国来源进口的54.85%。车辆链扩张强,电子增量集中,塑料章内扩张更广;不同结构对应不同的客户、资金与交付要求。
消费者侧,2026年二季度家庭消费季调环比下降0.4%,同比增长0.5%。企业侧,固定资本形成环比增长1.2%,但上半年累计与上年持平。需求具有韧性,增长节奏已趋温和。零售备货与工业项目应使用各自的需求和付款指标。[3]
巴西数字渠道已经具备大规模触达基础。平台搜索、品牌内容、消息沟通和Pix支付衔接客户购买过程;本地库存、配送和售后衔接交易完成。中国供给的规模优势要转化为客户能比较的规格、成本与服务。
本报告从贸易结构延伸到经济、产业、渠道与履约,给企业提供市场判断思路。文中行业和商品编码用于说明结构,企业的经营方向由客户需求与自身渠道条件确定。
经济与购买力:消费韧性与资金约束并存
总量增长与家庭消费的不同节奏
IBGE公布2025年巴西实际GDP增长2.3%。2026年二季度GDP季调环比增长0.5%,家庭消费下降0.4%,固定资本形成增长1.2%。同比看,GDP增长2.0%,家庭消费增长0.5%,固定资本形成增长1.4%。当季投资率为16.1%,低于2025年二季度的16.6%。[4] [3]
环比与同比共同描绘了需求状态:家庭消费仍高于上年同期,但较一季度有所回落;投资当季改善,而2026上半年累计与上年持平。企业制定订货计划时,应同时看客户的持续采购能力和近期成交节奏。
2026年6—8月移动季度失业率为5.3%,实际惯常劳动收入为每月R$3,777。9月IPCA月环比为0.82%,截至9月的12个月累计为4.58%。就业与实际收入提供消费基础,生活必需支出的价格变化影响剩余预算。[5] [6]
这种环境下,客户会在产品价格之外比较总支付额、付款时间和服务范围。预算敏感的客户关注首期支付与必需支出,重视体验的客户还比较品质与售后。全国平均收入描述经济背景,具体客群以销售区域、价格带和付款记录分层。
高利率环境下的采购与库存
巴西央行2026年9月16日决议将Selic目标利率定为13.75%/年。Selic属于政策基准,企业实际融资成本还包括银行利差、期限、担保及信用条件。[7] [8]
进口经营的资金链从预付款开始,经过在途、清关、入仓和售出,最终到达回款。采购量越大、周转越长,资金需求越高。增长市场中的经营重点是把订货、到货和回款连接,而非单独放大库存。
零售业务可按已售库存、付款完成和退款后收入安排补货;分销业务关注客户信用与应收期限;项目业务将设备、安装、验收与付款节点对应。不同业务使用不同资金结构,能提高增长的可持续性。
全球采购竞争:中国份额提升与来源地变化
2025年巴西全球进口2,802.08亿美元,中国来源为709.16亿美元,份额为25.31%。2026年1—9月全球进口为2,222.59亿美元,中国来源为586.23亿美元,占26.38%。与2025同期比较,中国份额提高约1.16个百分点。全球总额与份额采用同一Comex Stat查询口径。[1] [2]
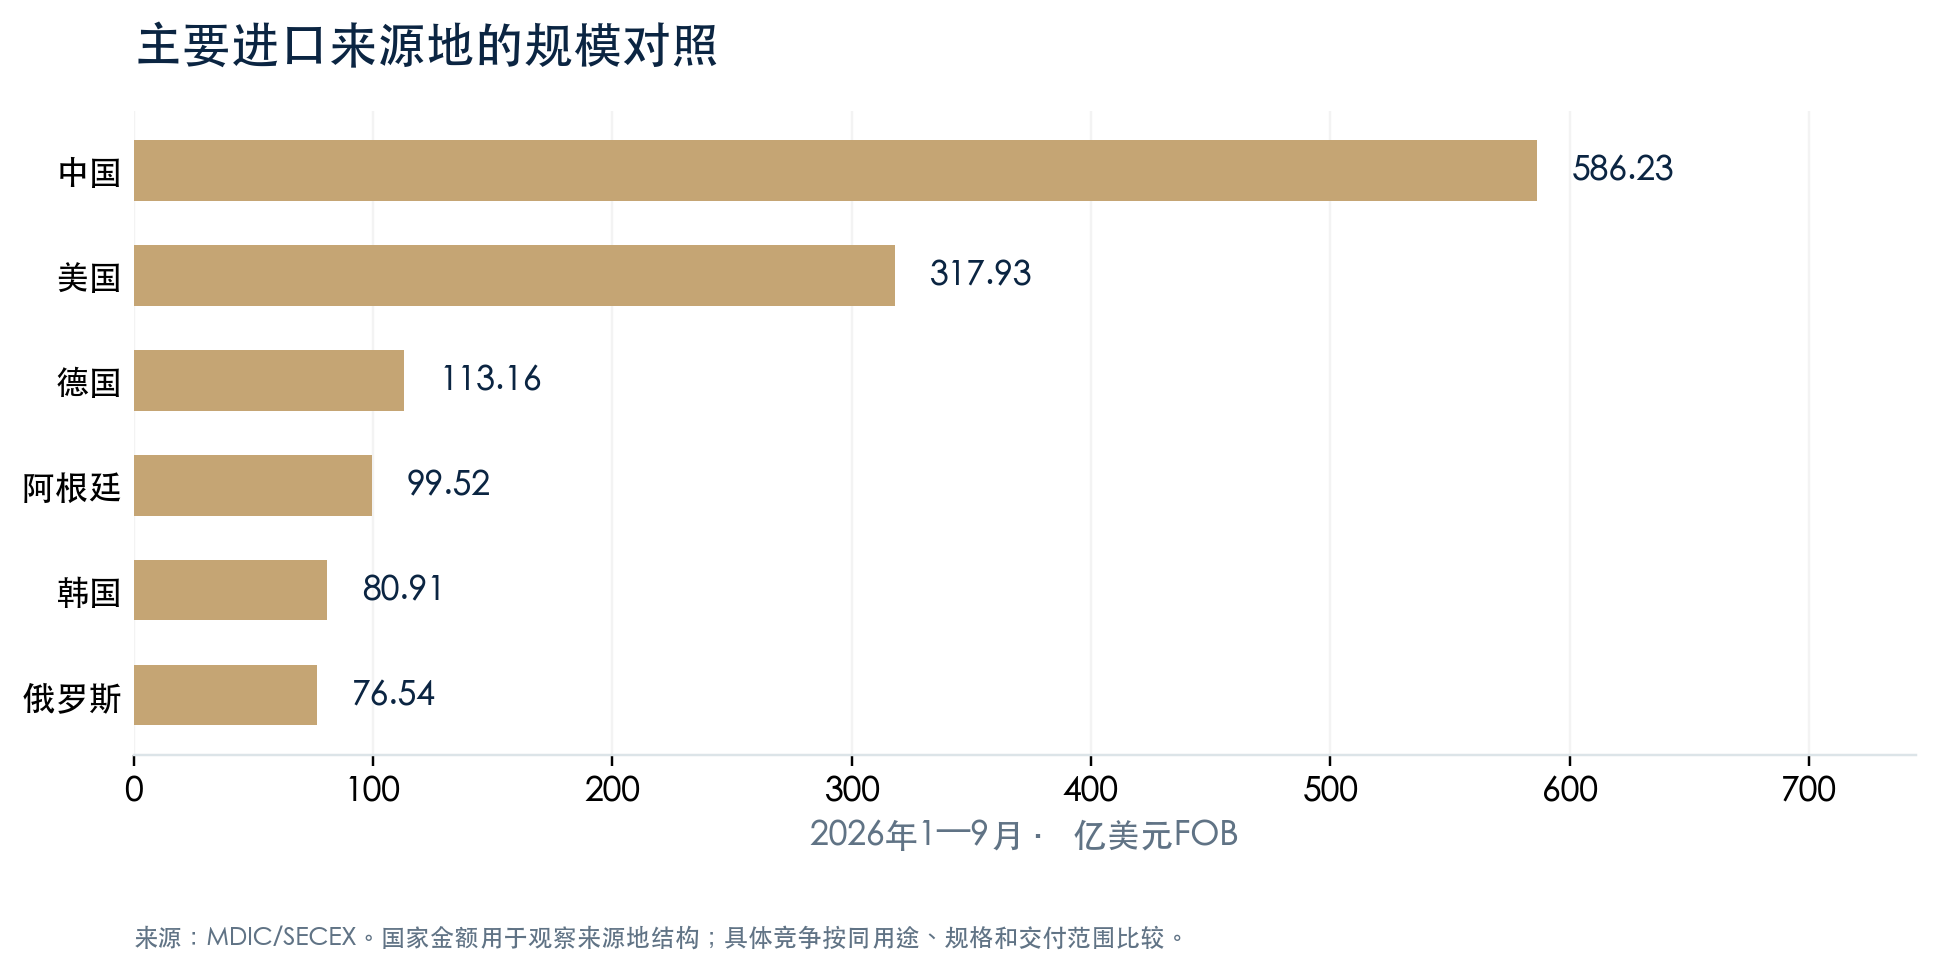
同期美国来源进口为317.93亿美元,同比下降7.10%;德国为113.16亿美元,增长4.01%;阿根廷为99.52亿美元,增长4.43%;韩国为80.91亿美元,增长103.38%;俄罗斯为76.54亿美元,下降0.39%。中国与韩国上升较快,来源地结构处于调整之中。[9]
中国增长对巴西进口增量的贡献
2026年前九个月巴西全球进口增加约106.64亿美元,其中中国来源增加52.70亿美元,贡献全球净增量的49.42%。其他来源地合计增长3.41%,低于中国来源的9.88%。这一分解与中国总体份额上移一致。[1] [2]
进一步按中国来源商品拆解,车辆及零件HS87增量48.58亿美元,占巴西全球进口净增量的45.56%。中国来源中两期同时剔除整个HS87后,其余进口合计增长0.84%。车辆链是中国来源总量增长的主要推动项,其他行业应使用各自的增量、物量和客户采购条件判断经营节奏。
这里的49.42%和45.56%以全球净增量为分母,描述来源及商品对净变化的贡献。0.84%则针对中国来源的非HS87组合,与下文剔除单一8703品目的分析分别回答不同问题。
2026年9月中国来源进口70.63亿美元,同比增长12.59%;当年2月为54.94亿美元、6月为77.90亿美元。月度到货存在波动,渠道补货应结合库存、客户采购和船期管理。[10] [9]
采购用途:中间品主导,消费进口增长更快
2026年1—9月巴西全球进口中,中间品1,253.75亿美元,占56.4%,同比下降0.8%;资本品340.95亿美元,占15.3%,增长2.1%;消费品387.55亿美元,增长23.1%;燃料及润滑品239.16亿美元,增长18.3%。其他未指明货物为1.17亿美元,占全球进口约0.05%;五类合计与全球进口总额一致。[2]
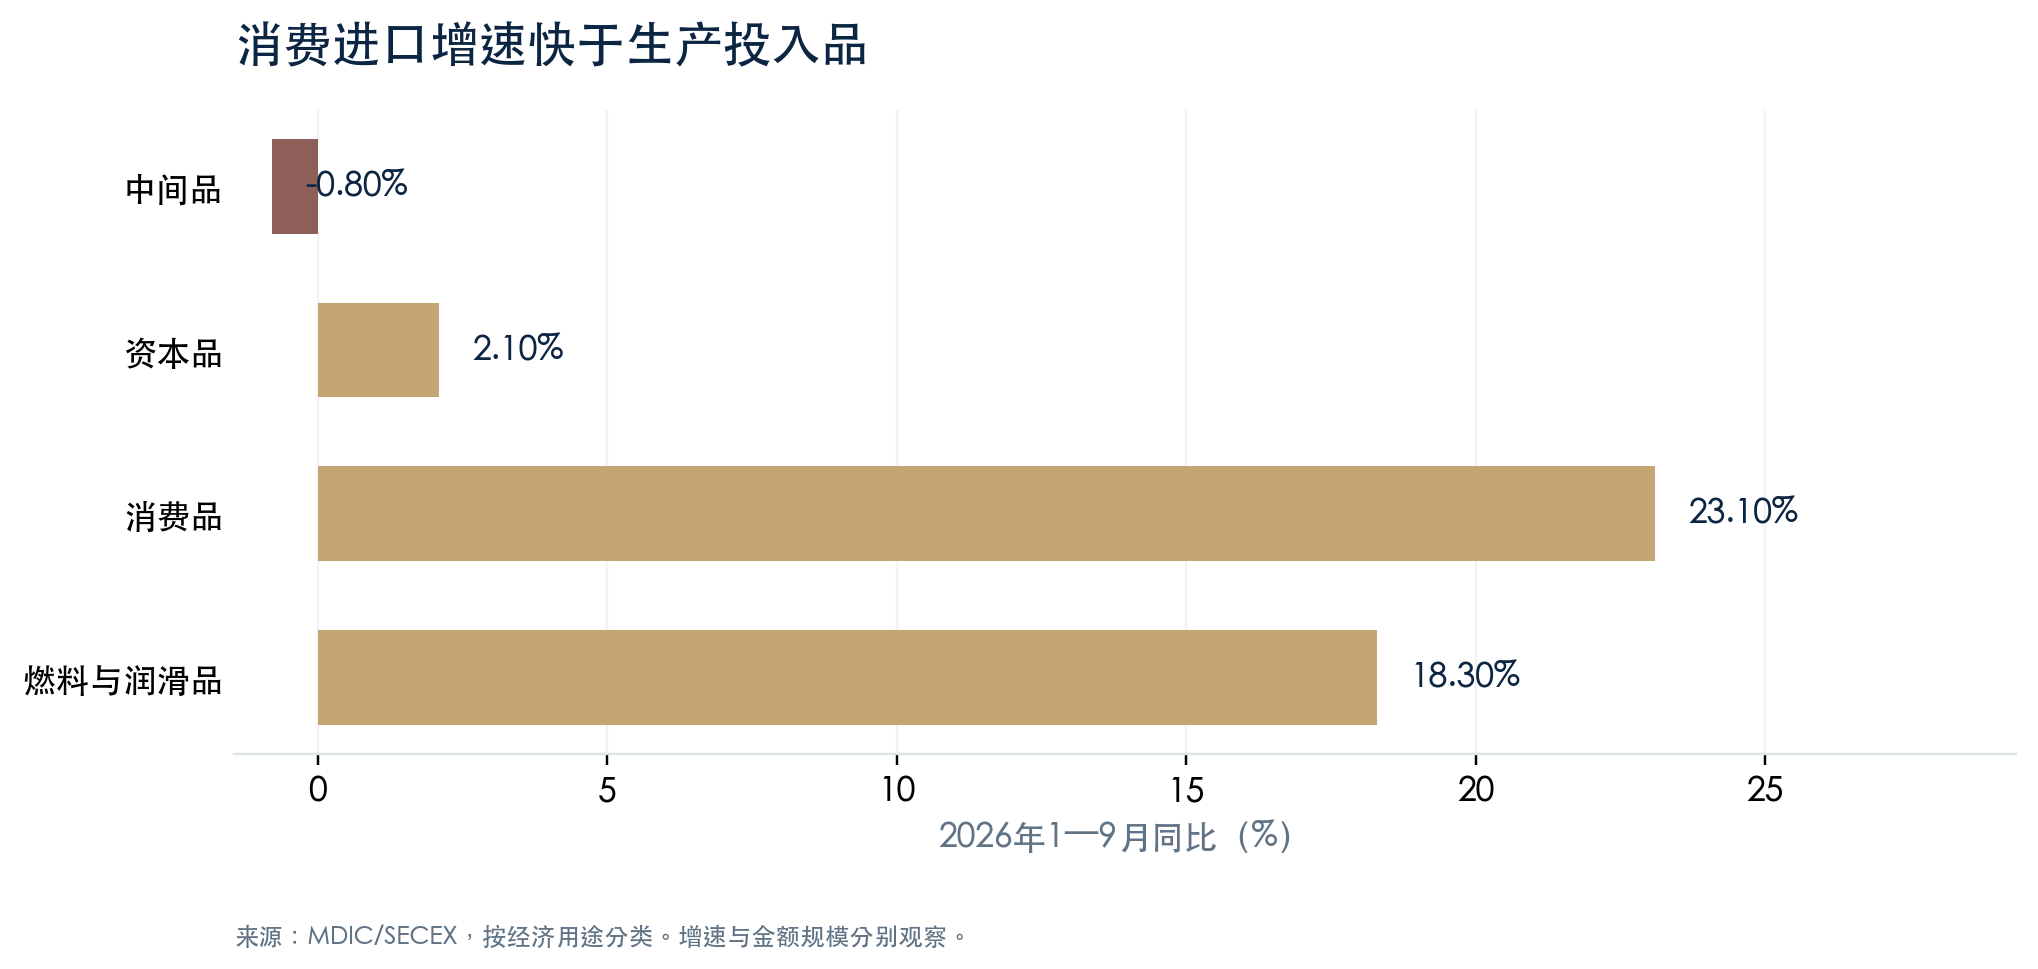
中间品仍是采购体系的主体,消费进口则贡献较快增长。不同用途的决策链差异很大。中间品买方关注制造连续性、工艺、批次及质量追溯;资本品买方关注安装、培训、保修及投产节奏;消费品买方关注客群、价格带、补货与售后。
对于生产客户,获客内容宜体现参数、工况和批次证据,首次沟通便明确既有设备与生产条件。对于设备客户,应在报价中分清货物、安装和服务责任。对于渠道客户,产品展示与商业沟通需要直接说明使用体验、包装、交付及售后。
中国来源进口的2026年9月截面中,中间品占63.6%,资本品占16.2%,消费品占20.2%。中国货源与当地生产体系的联系仍较深,工业与渠道型需求应分别管理。[10]
中国来源结构:三大产业与专业细分并存
电气电子HS85进口121.63亿美元,机械HS84为105.50亿美元,车辆及零件HS87为94.40亿美元,合计占中国来源进口的54.85%。有机化合物HS29为44.56亿美元,塑料HS39为23.19亿美元,杂项化学HS38为21.78亿美元。[1]
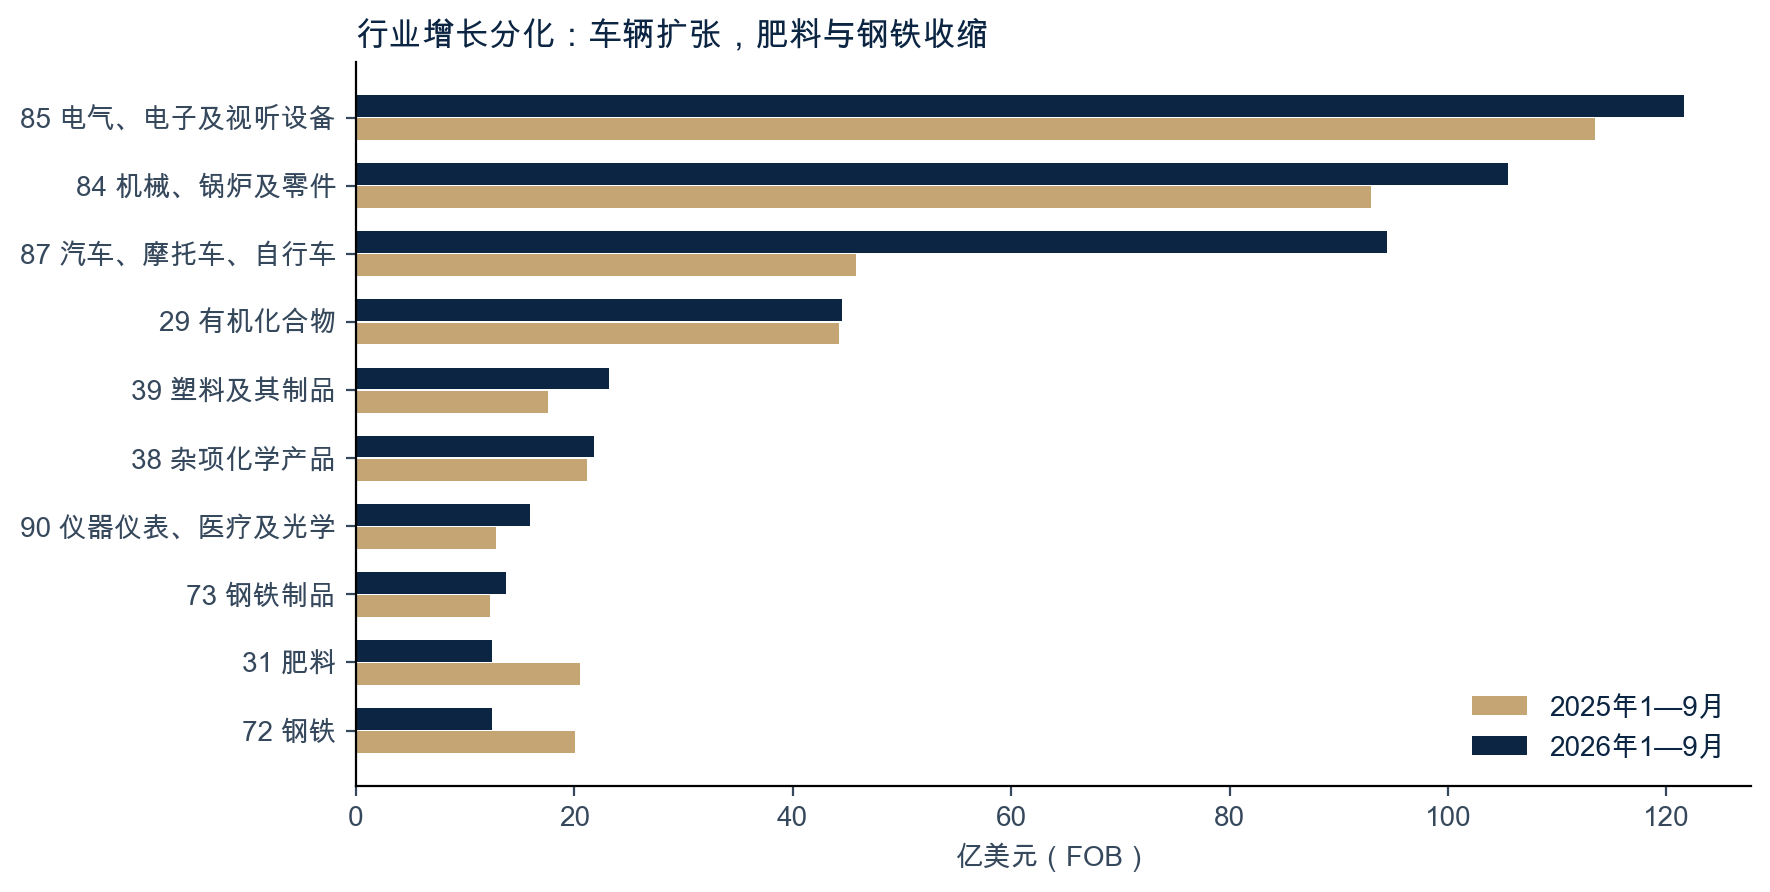
前10个HS4品目占中国来源进口的31.21%,前100个占74.35%;其余969个品目合计约150.34亿美元。头部规模与专业细分同时存在。头部业务依赖相应资金、渠道和服务体系,专业细分依赖清楚的用途与可持续采购关系。[1]
金额集中描述商品结构。客户与品牌竞争应进一步按采购渠道、使用场景和当地服务划分。机械分销、工厂采购和项目集成即使涉及同一章,也有不同的报价内容、验收安排和回款周期。
增长来源:大额品目与广泛扩张共同作用
净增量背后的增长与收缩
乘用车8703增加39.02亿美元,汽车零件8708增加6.56亿美元,集成电路8542增加4.70亿美元,蓄电池8507增加2.92亿美元。四项合计增加53.20亿美元。同期海工及特殊船舶8905减少26.61亿美元,其他肥料3105减少7.46亿美元。[1]
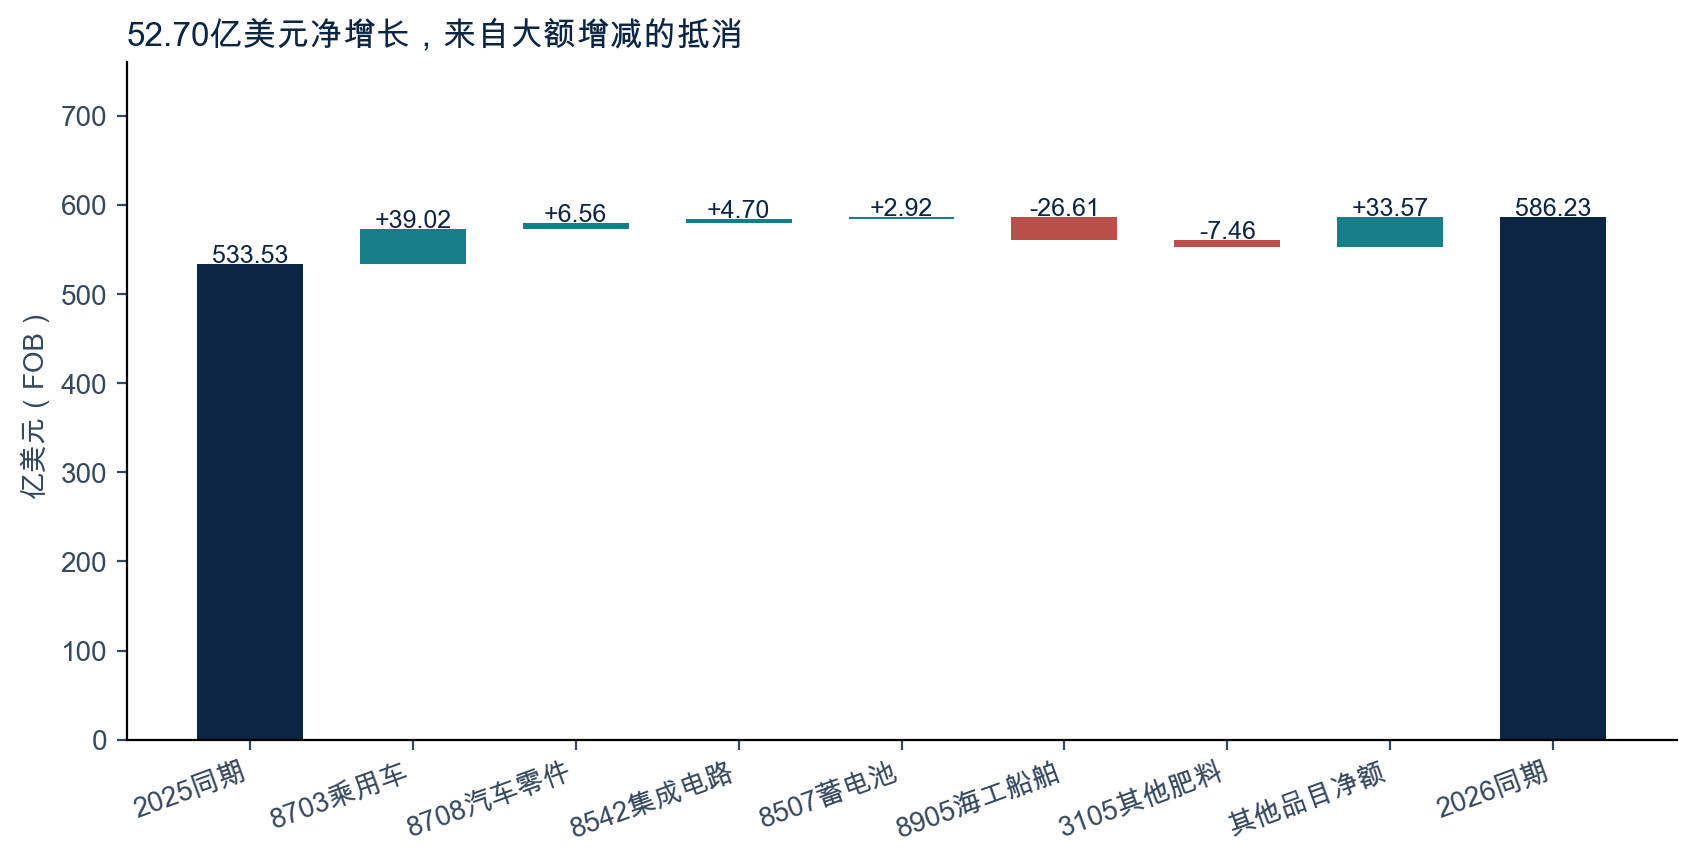
全部增长品目的增量为114.82亿美元,下降品目的减量为62.13亿美元,按未圆整金额相抵形成52.70亿美元净增量。增长与收缩均发生在相当规模的货物流量中,大盘净额需要与两侧变化一起阅读。
HS87车辆及零件净增48.58亿美元,占中国来源净增量92.20%;乘用车8703贡献39.02亿美元,占中国来源净增量74.05%。该贡献以净增长为分母,在其他领域收缩时会接近或超过100%。
8905从2025同期26.61亿美元降至2026同期约10.28万美元。该税目涵盖挖泥船、浮船坞和钻采平台等,应按大额交付的年度分布与具体货物观察。常规渠道补货与特殊设备交付适合分别分析。
大额品目以外的增长广度
两期同时剔除8703后,其余品目同比增长2.68%;同时剔除8905后增长15.64%;两项共同剔除后增长8.34%。这些分析在两期同步移除相应金额并重算增速,分别观察汽车和海工基数的作用。[1]
1069个研究品目中,682个增长、384个下降、3个持平,增长品目占63.80%。997个品目在两年同期均有正金额记录。新增正记录的36个品目合计约105.39万美元,占2026同期总额约0.0018%;大盘扩张集中在已有税目商品线上。
行业内部:电子集中增长,塑料扩张更广
电气电子:增长品目多,金额增量集中
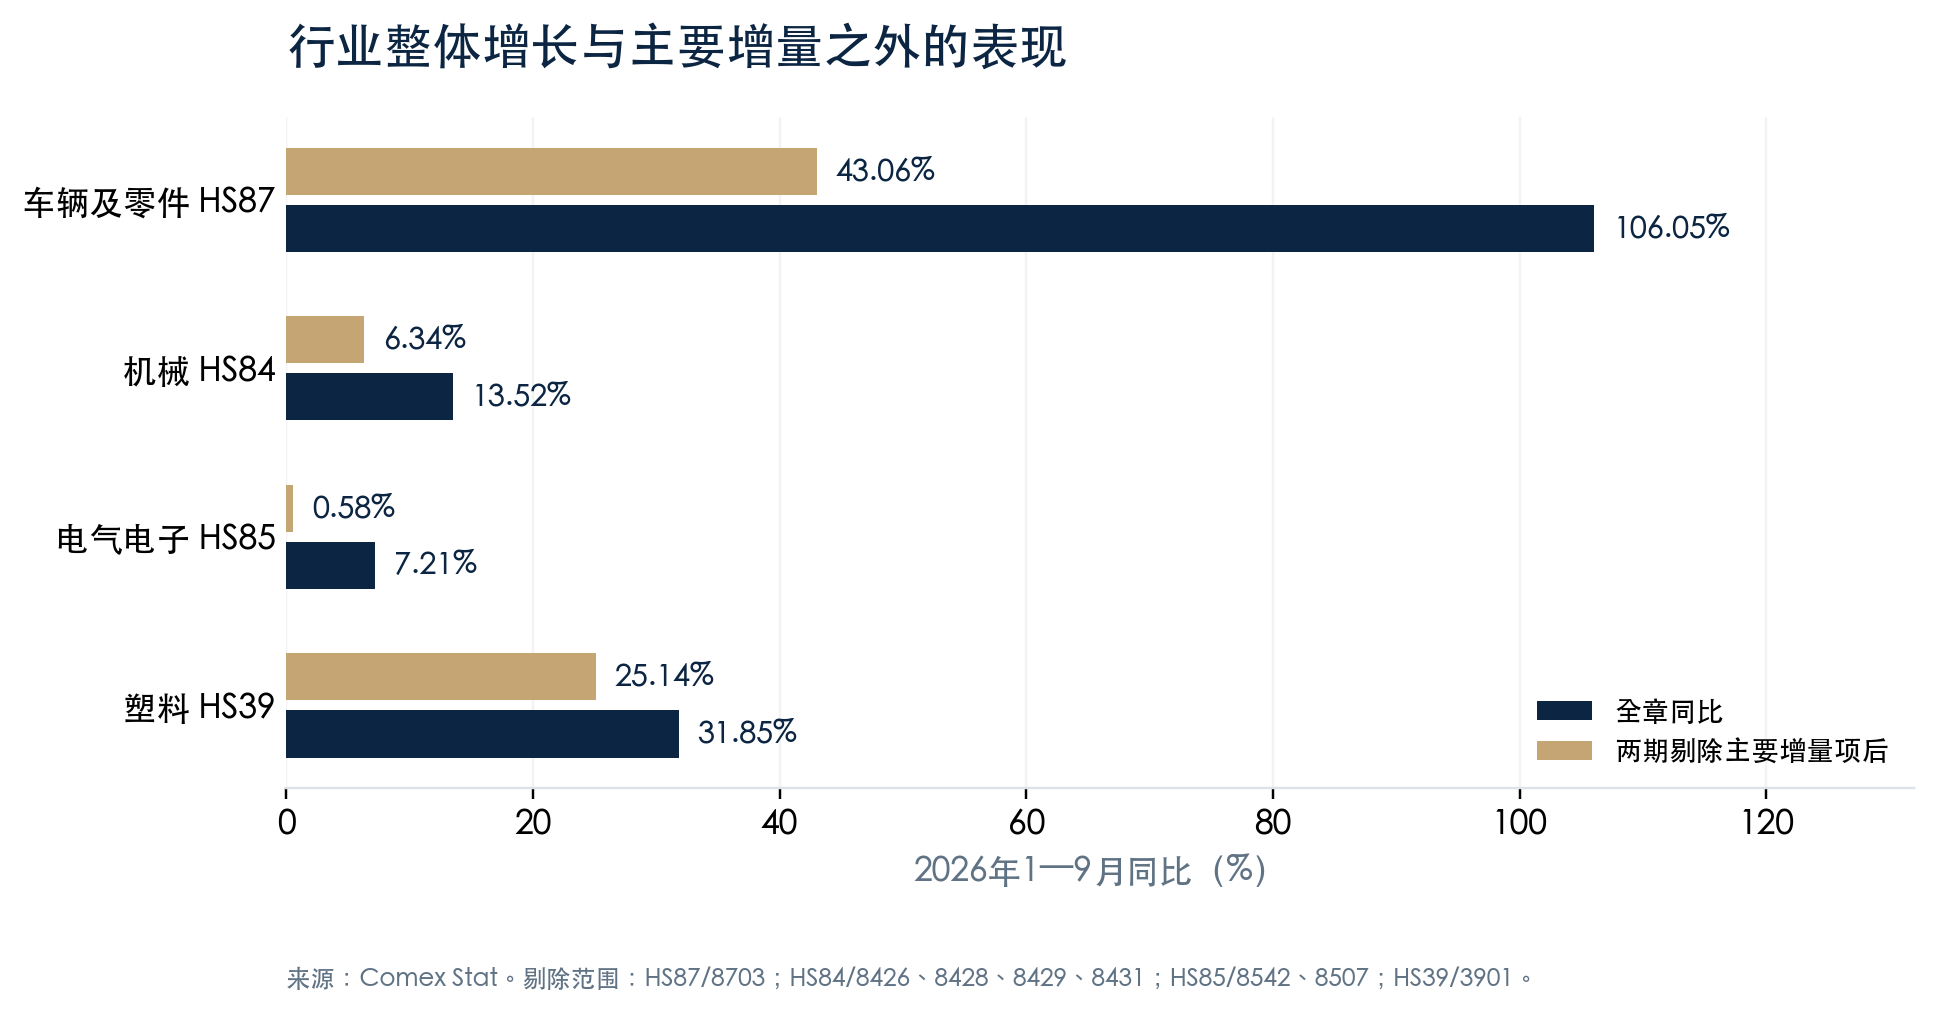
HS85整体增长7.21%。集成电路8542与蓄电池8507合计贡献该章净增量的93.16%,两期同时剔除后,其余品目增长0.58%。48个品目中37个增长,表现为较多品目上升、较少品目贡献主要金额增量。[1]
企业关注电子业务时,应识别产品进入哪个系统、由谁采购、技术规格如何确定,以及售后和升级由谁负责。应用场景和供应配套需要在客户沟通中先于笼统行业标签出现。
塑料:增长分布更广
HS39整体增长31.85%,26个品目中22个增长。剔除最大增量品目3901后,其余品目仍增长25.14%。这与电子章的增量集中结构不同,体现了更多商品环节的金额扩张。[1]
初级材料、加工材料与成品的采购逻辑不同。材料客户比较成分、加工适性及保证值,制品客户比较规格、功能、包装和渠道用途。企业需要把章内增长拆到采购环节,再制定供应商和客户沟通标准。
肥料:下降也有集中结构
HS31整体下降39.10%,3105贡献净减量的92.98%。两期剔除该项后,其余肥料金额合计下降5.05%。总章下跌与特定税目下跌的幅度存在明显差别。[1]
经营者比较材料业务时,应按保证值、用途、数量单位和客户生产周期组织报价。国家进口金额描述贸易价值,物量、产品组合和库存资料帮助解释具体采购变化。
汽车生态:进口、装配与售后形成多层需求
中国来源HS87由45.82亿升至94.40亿美元,增长106.05%。乘用车8703为62.62亿美元,增长165.33%;汽车零件8708为17.61亿美元,增长59.34%。8703贡献车辆章净增量的80.31%;两期剔除8703后,其余车辆及零件仍增长43.06%。[1]
ANFAVEA公布2026年1—9月汽车生产216.6万辆,同比增长8.7%;上牌225.7万辆,增长18.1%;进口整车46.39万辆,增长30.4%。生产增长中12.3万辆来自CKD/SKD组装。2026年起协会将非会员产量按估算纳入,阅读同比时保留该方法变化。[11] [12]
ABVE轻型电动化车辆2026年1—9月销量为381,609辆。其定义包括纯电BEV、插电混动PHEV、普通混动HEV及HEV Flex,排除MHEV。此项与汽车总生产、总上牌及海关进口分别统计。[13]
本地化拓展了商业协作的环节
整车导入、本地组装和售后网络构成相互连接的经营体系。整车经销关注车型、价格与交付;装配采购关注系统、零件及技术认证;维修网络关注兼容、备件和服务响应。贸易规模上升带来更广泛的商业接触,合作方式应匹配具体客户角色。
MOVER围绕能效、安全、可回收性、标签以及巴西研发生产投入形成要求与激励。2026年下半年指定CKD/SKD的0%进口税配额共4.63亿美元FOB,按适用NCM/Ex、企业资格和许可安排执行。该政策路径与整车进口分开管理。[14] [15] [16]
工业采购:维护更新与项目建设分开经营
IBGE工业生产调查显示,2025年工业总产出增长0.6%,资本品产出下降1.5%;2026年1—8月工业总产出增长0.8%,资本品下降5.3%,耐用消费品增长2.1%。工业总量、设备生产和耐用品表现有所分化。[17] [18]
CNI调查中,72%受访工业企业表示2025年实施投资;2026年计划投资占比为56%。BNDES2025年工业融资批准额为710亿雷亚尔,增长35%。企业调查的投资计划、融资批准、合同签订和资金拨付分别对应不同采购阶段。[19] [20]
中国来源机械HS84增长13.52%。起重设备8426、其他装卸机械8428、土方机械8429及相关零件8431四项贡献机械章净增量的57.99%;两期剔除后,其余机械增长6.34%。85个品目中57个增长。[1]
8426增长279.24%,增量2.30亿美元;8431增长49.83%,增量1.87亿美元。百分比与增量金额共同判断增长的重要性,再结合客户用途辨认项目交付和日常更新需求。
维护更新型采购围绕在用设备、停机窗口、接口及周期安排展开。客户需要适配资料、可靠备件和明确服务响应。此类需求以设备生命周期和维护计划为核心。
建设项目型采购围绕技术规格、资金、交期、安装和验收展开。融资批准后的采购时间取决于合同、拨款与项目执行;销售资源应按实际节点安排。
企业可在预算讨论阶段提供技术适配与使用成本说明,在规格确定后提供可比参数及交期,在交付后衔接培训与维护记录。不同阶段的内容和服务,能更好地支持询价转化与后续采购。
能源应用:容量增长与当地服务共同创造价值
EPE年度能源核算显示,2024年巴西光伏装机为48.468GW,全年发电70.665TWh,较2023年分别增长28.1%与39.6%。其中分布式太阳能装机为35.892GW。ABSOLAR2026年7月20日协会快照列全国光伏装机74.3GW。年度核算与协会时点统计分别列示。[21] [22]
装机功率描述容量,发电量描述期间产出。客户决策还需要用电负荷、接入状态、补偿方式及维护安排。设备、安装、监控和售后共同构成系统使用价值。
ANEEL规定微型分布式发电不高于75kW,小型通常高于75kW且不高于3MW,电量补偿积分有效期为60个月。屋顶、远程自用及共享模式分别对应不同技术和商业安排。[23]
中国来源蓄电池8507金额增长70.38%,半导体器件8541下降30.80%。电池税目包含启动、牵引、便携和固定式等用途,电子器件税目也涵盖不同应用。具体项目通过型号、系统清单和安装资料定义需求。[1]
能源商业关系通常连接设备采购、系统适配、施工调试及运维。客户需要清楚的交付范围、保修责任和关键部件安排;供应商比较要覆盖产品及配套服务。对于专业项目,市场研究应从客户应用和运行条件展开。
材料与消费链:原料到成品的增长差异
按HS39的分析分组,3901—3914初级材料由7.98亿升至11.67亿美元,增长46.20%;3916—3926加工材料与制品由9.60亿升至11.52亿美元,增长19.94%。3915废塑料单列。分组用于解释产业链,原税目保持独立统计。[1]
材料与加工制品均增长,但增速和采购环节不同。初级材料客户关注成分、加工适性、批次一致性及保证值;加工制品客户关注尺寸、用途、包装与使用体验。市场进入应定位到供应链环节,而非统一使用“塑料市场”描述客户。
纺织链同样呈现差异:针织服装HS61增长36.97%,非针织服装HS62增长33.29%,针织物HS60增长21.05%;化纤长丝HS54增长0.64%,化纤短纤HS55下降0.91%。成品、中间材料和原料的贸易变化分别反映各自商品结构。[1]
成品业务围绕客群、价格带、体验与履约组织内容;材料业务围绕工艺、规格和批次组织内容。将各环节分开,能更准确地比较供应商,并明确销售渠道需要何种资料。
消费链的经营还要连接补货频率、在途库存与销售季节。产品展示说明品质与用途,商业报价说明总支付额和交付范围,售后记录用于调整下一批采购。收入与复购表现通过这些经营记录持续评价。
数字市场:高渗透率下的渠道竞争
IBGE2025年调查显示,10岁及以上人口互联网使用率为90.5%,约1.687亿人;95.0%的常住私人家庭接入互联网。互联网使用者中52.7%在此前三个月购买或订购商品/服务。[24] [25]
NIQ Ebit的Webshoppers51报告测得2024年电商GMV为3,514亿雷亚尔,增长19.1%。此项采用该机构合作网店与调查的覆盖口径,作为数字商业规模的行业观察。人口调查、GMV及企业收入分别使用各自定义。[26] [27]
Cetic的TIC Domicílios2024调查中,已在线购买者过去12个月通过买卖网站购买的比例为90%,自有网站35%、消息应用31%、社交网络22%。这是一项多选调查,消费者可同时使用多个渠道。[28]
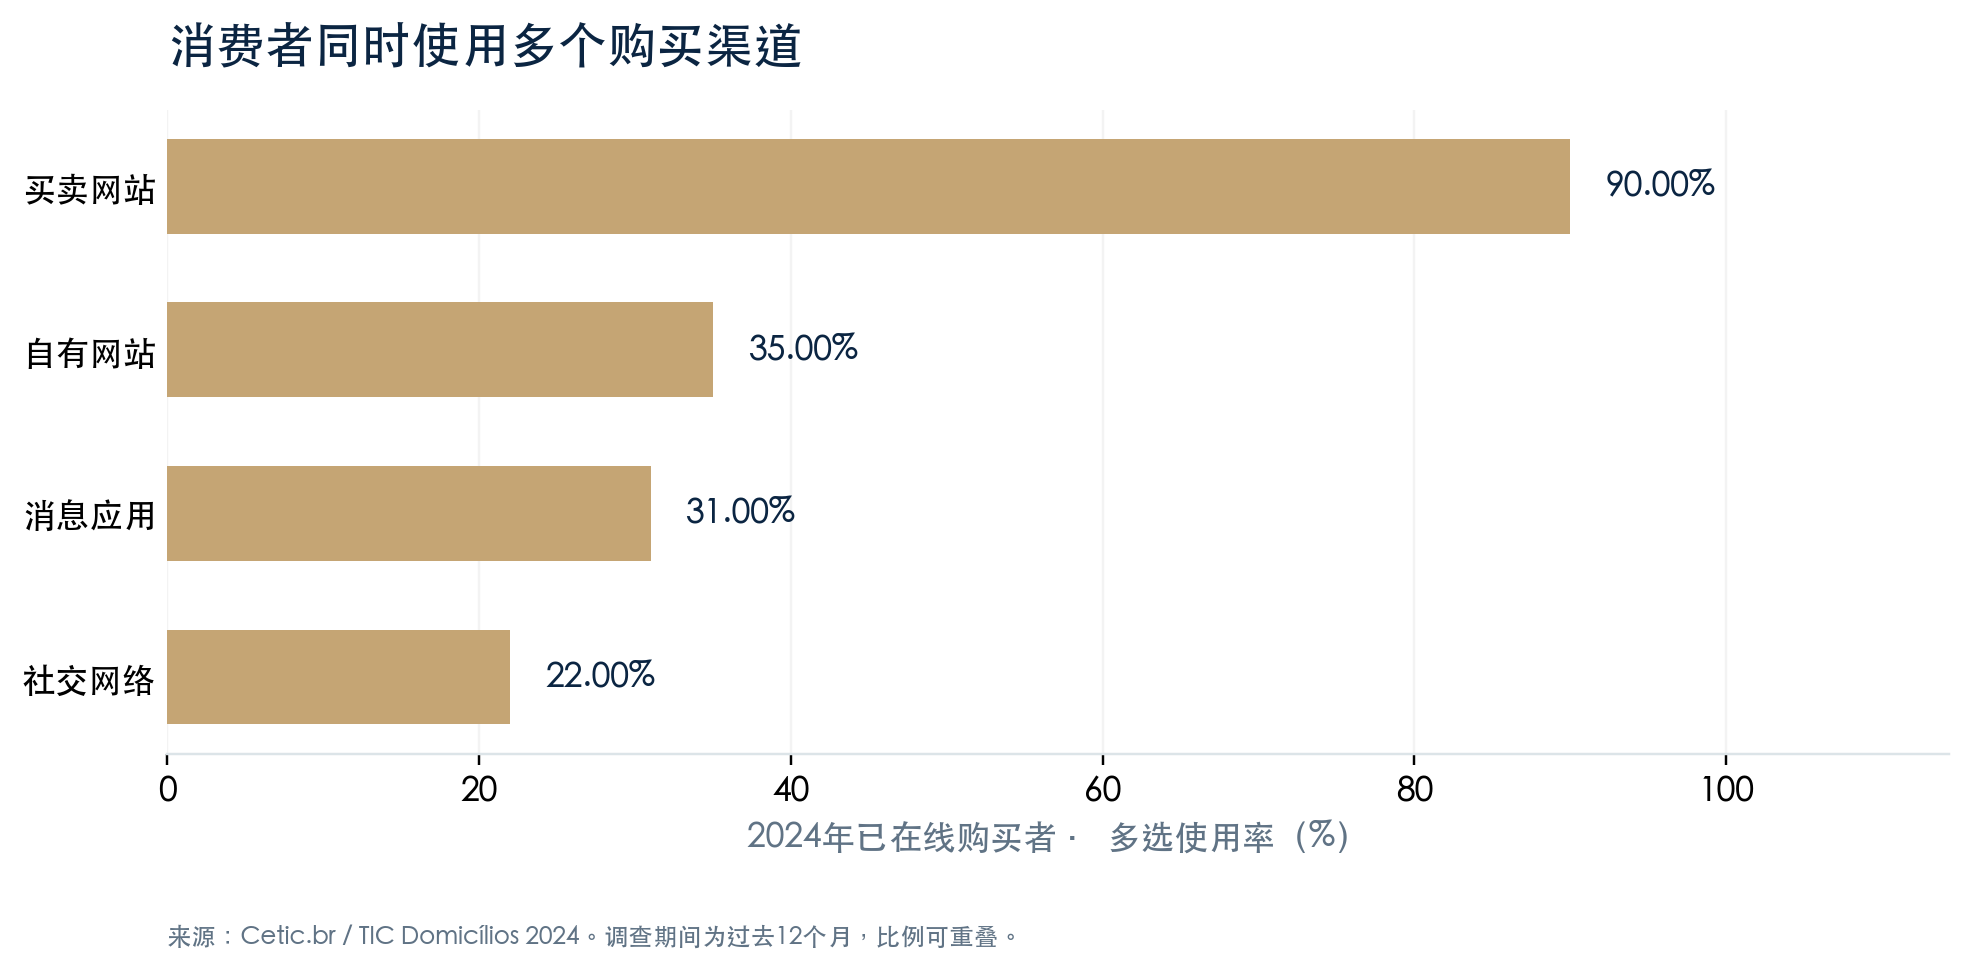
平台为消费者提供搜索、比较与交易入口;消息应用便于澄清规格、付款与配送;自有内容集中展示产品和服务。企业经营数字市场,需要将客户发现、咨询、支付与售后连接为同一交易过程。
对零售企业,产品内容应减少选购和交付理解上的摩擦;对B2B客户,内容需要转化为技术询价或采购简报。渠道作用可按首次接触与最终成交分别记录,识别哪些内容带来客户、哪些触点推进订单。
支付与成交:Pix、信用与订单质量
Cetic2024调查的已在线购买者中,84%使用Pix付款,67%使用信用卡,24%使用银行票据,均为多选方式。央行行政记录显示,2025年Pix处理近800亿笔、金额超过35万亿雷亚尔;个人向企业P2B占笔数43%。Pix总交易覆盖商业支付和个人转账等场景。[29] [30] [31]
Pix已经成为普遍支付接口,信用卡仍承担另一类付款需求。商家需要清楚展示即时付款、分期与其他方式的总支付额、订单状态和服务范围,并将付款结果与签收记录连接。
在预算敏感环境下,同一产品面对不同付款条件,客户完成支付的节奏会有所不同。企业可以在价格、库存和配送承诺一致的条件下,比较不同付款方式的支付成功、签收、取消及退款后收入。
订单质量需要在交付之后评价。 加购和结账发起属于前端兴趣,支付成功属于成交进展,签收和退款后净收入体现完成交易。复购客户与新客分别分析,便于理解促销、体验及服务带来的长期效果。
对分销和项目业务,支付安排还包含授信、预付款、验收及尾款。企业在报价沟通中应说明付款与交付关系,按客户信用和实际采购节点管理资金,保持供应计划与现金回收衔接。
区域进入:港口、仓配与销售覆盖共同设计
ANTAQ2025年统计显示,巴西水运/港口体系货物量约14亿吨,同比增长6.1%;集装箱约1,530万TEU,增长10.2%。吨描述重量,TEU描述标准箱位,分别观察不同货流。[32]
2026年8月Santos完成53.82万TEU、增长3.9%;1—8月货物1.259亿吨、增长3.1%。Paranaguá与Antonina两港1—8月合计4,686万吨;Itajaí2026年1—6月完成23.8873万TEU、增长75%。各数据保留单港或港口群以及相应统计期。[33] [34]
市场进入需要同时定义落地港、码头、目的州及仓配范围。Santos位于圣保罗州SP,Paranaguá与Antonina位于巴拉那州PR,Itajaí位于圣卡塔琳娜州SC;港口与州分别描述物流节点和区域层级。
履约覆盖决定获客范围
企业应先明确能够承诺的交付区域和时效,再安排获客投放。港口吞吐用于了解货流,单票交付采用订舱、到港、放行、入仓及可售日期管理。P50为批次时长中位数,P95为95%批次时长不超过的分位值,均由企业实际批次计算。
同一落地港服务多个销售区域,末端配送、仓储和客户信用条件各有差异。商家可以按目的州、客户类型和订单批量观察交付达成率与售后成本,再配置区域渠道资源。
ABOL引用ILOS2025研究估计,物流成本为GDP的15.5%,其中运输8.5、库存5.3、仓储1.0、管理0.6个百分点。该项为国家物流成本研究。企业的单票成本需分别列国际运输、港杂、内陆、仓储和资金项目。[35]
客户采购成本:价格竞争需要完整交付范围
中国供应商FOB报价、巴西入仓成本和客户到手价分别描述不同交易阶段。企业比较同类供给,应统一产品规格、贸易条件、税费、国内物流和服务范围。
八位NCM及完整商品属性决定普通进口的税则与行政处理,进口人税制、目的州和申报日决定具体执行条件。II、IPI、PIS/Cofins-Importação及ICMS按各自税基核算;ICMS为内含税结构。[36] [37] [38] [39]
价格空间与成本优势应在相同税务和交付条件下比较。 进口时的现金支付、后续可抵扣税额及抵扣时间分别列示,便于同时管理报价和资金占用。储存、渠道佣金、广告、支付与售后支出另列为商业成本。
企业可将订单贡献定义为:退款后的不含销售税净收入,减去扣除可抵扣税额后的入仓货物成本,再减去可归属的渠道佣金、支付、广告、末端配送与售后费用。各成本项目保持互斥,避免重复计入物流或税额。订单增长与这一贡献指标同步观察,能更清楚地评价促销和渠道。
按单利口径,固定本金占用阶段的资金成本=占用本金×实际年化资金成本×天数÷365。本金随付款和回款变化时分阶段计算后相加。已支付进口税额在取得抵扣前仍占用现金;报价的经济成本与采购的现金需要分别管理。
专项政策改变部分产品和企业的进入条件。资本品与信息通信品的Ex-tarifário按适用NCM、法定技术描述和资格执行;汽车CKD/SKD额度按企业资格和许可执行。不同路径的成本比较,必须使用同一产品与交易条件。[40] [15] [16]
反倾销措施也按产品范围执行。例如,GECEX817/2025的78.3%针对重量超过18克、供陆路机动车使用的中国原产扬声器,仪表板buzzer排除;光纤电缆2.42美元/公斤的措施排除海底电缆和OPGW。产品描述、计税单位与出口商/生产商信息应同时核对。[41] [42]
2026年CBS0.9%和IBS0.1%为法定测试参数,按适用免缴、抵补及附随义务处理;2027起CBS及2029—2033旧税与IBS过渡按已公布制度日程管理。跨年合同和报价按相应阶段有效规则安排。[43] [44]
市场进入条件:清楚的本地责任支持持续销售
巴西市场中的进口主体、产品持证人、认证申请人、经销与售后机构分别承担业务责任。企业应在合作协议中确定授权、证书维护、变更、质量处理和批次追溯安排。
Inmetro受监管产品按对应符合性评估要求进入,电信产品按ANATEL的认证与核准路径进入。型号、工厂、关键部件及软件变更纳入维护。国际测试资料为技术证据,巴西销售资格与标识按当地适用制度执行。[45] [46] [47]
医疗器械按RDC751风险分级处理,I/II类通知、III/IV类注册,并落实持证主体、适用AFE资格和葡语标签/说明。农药、肥料及动物源食品分别按登记、主管机关和单批文件组织准入。[48] [49] [50] [51] [52]
Duimp产品目录把NCM、商品属性、制造商及境外经营者连接到许可与申报资料;DI向Duimp迁移按业务条件分期。文件准备应与供应商资料、采购合同和订舱衔接。[53] [54]
跨境小包与一般商业进口使用不同业务路径。PRC优惠按认证平台、自然人、DIR及金额条件执行,法人商业进口按相应主体与申报制度执行。企业设计渠道时,需要让客户、库存、进口主体及税务路径保持一致。[55] [56]
商业进入:从客户用途形成可持续采购关系
从现有客户和渠道资源确定切入方式
零售与自有品牌业务围绕客群、使用体验、价格带和售后定位;批发与分销围绕下游采购频率、规格、信用及库存定位;工业与项目采购围绕技术适配、资金、安装和验收定位。
企业先明确正在解决的采购问题,再确定供应商比较标准。例如,周期补货需要稳定批次和交期;项目采购需要参数、技术资料与验收;渠道品牌需要包装、质量和使用体验。不同业务各自组织销售内容和合作伙伴。
用同一采购基准连接客户与供应商
采购简报列明目标用途、规格、数量、包装、贸易条件、付款与验收。样品或技术评估围绕真实使用条件确定功能、材料、尺寸及批次要求。报价分清货物、物流、税费和当地服务,订单确定变更、付款和质量责任。
这种做法让客户可以比较方案,也让供应商明确交付目标。首次采购形成的技术、质量和交付资料,可用于下一批采购,降低重复沟通成本。
将获客内容与客户决策阶段衔接
面对消费客户,内容说明产品用途、体验和交付;面对分销商,内容说明供货频率、包装和售后;面对技术采购,内容说明参数、适配及项目服务。报价接受、付款、签收和复购分别衡量阶段进展。
ExpandOcean围绕中国供应商研究、可比报价、样品及产品开发支持,并协调质量与物流合作资源开展商业项目沟通。客户可携带目标市场、采购用途、规格和规模,讨论供应与渠道协作范围。[57]
项目沟通入口:expandocean.co。以清楚的采购简报开展市场与供应沟通,围绕产品、报价和交付安排推进合作。
下一季度:把市场观察连接到经营节奏
贸易与竞争。 按月跟踪中国来源与巴西全球进口的同口径份额,分列金额和物量,观察汽车、电子、机械和材料的章内增量与增长广度。来源地结构与客户采购比较相互配合。
需求与销售。 零售看支付、签收及退货;分销看补货与信用;工业项目看技术规格、合同、资金和验收。按客群与价格带管理数据,能更清楚地辨认需求和成本变化。
区域与履约。 将目的州、配送范围和可售库存连接到营销承诺,按实际批次跟踪交付、质量与现金转换。增长计划同时安排采购、渠道库存与回款。
跨年度经营条件。 2026年10月31日为指定汽车比例配额的申请节点,11月1日按规则处理余额再分配;2027年Duimp税改电子文件节点纳入跨年合同与资料规划。专项业务按有效税则、资格和许可安排。[58] [16]
资料口径与引用来源
贸易数据采用巴西进口、中国原产、美元FOB口径。2025全年为709.16亿美元,2025年1—9月为533.53亿美元,2026年1—9月为586.23亿美元;同比始终使用同期间。Comex Stat数据截至2026年9月,官方更新日2026年10月6日,报告资料截止2026年10月16日。[1] [2]
三期覆盖1069个发生贸易的HS4品目,共3207个金额逐项校验点,均与官方查询一致。HS2为章节、HS4为税目;税务与行政处理采用完整八位NCM和商品属性。完整查询中缺席品目按加总规则计零,无上期基数的同比保持空值。
净增量贡献以相应合计的净变化为分母,增长广度按同层级品目计数,剔除分析在两期同时移除对应品目并重算同比。行业组合采用互斥编码。金额、增速及百分点变化均按未圆整值计算,再按展示精度取舍;展示值加减存在圆整差。金额衡量贸易价值,采购物量、客户复购及终端销售分别采用相应数据。全球金额、份额及经济用途采用同一官方API版本。
宏观数据保留季调环比、同比或移动季度;企业调查保留回顾与计划;融资保留批准与拨款;数字渠道保留调查人群和多选定义;港口保留单港、港口群与统计期。年度实际、行业调查和协会时点统计按原定义引用。
政策使用截至报告日的正式法律、决议及操作文件,具体执行使用申报日有效规则。下列引用标题链接至原始来源,编号对应正文引文。
数据来源
- Comex Stat:巴西进口查询与HS4明细
- Comex Stat:官方API文档
- IBGE:2026年第二季度GDP增长0.5%(2026-09-01)
- IBGE:2025年GDP增长2.3%(2026-03-03)
- IBGE:2026年9月IPCA为0.82%(2026-10-09)
- IBGE:截至2026年8月移动季度PNAD连续调查(2026-09-29)
- 巴西中央银行:Copom将Selic降至13.75%(2026-09-16)
- 巴西中央银行:Selic利率定义与传导机制
- MDIC/SECEX:2026年9月巴西贸易月报(合并数据)
- MDIC/SECEX:巴西对外贸易合并历史序列(2026年9月更新)
- ANFAVEA:2026年10月新闻稿(截至9月)
- ANFAVEA数据中心:统计方法说明
- ABVE Data:轻型电动化车辆截至2026年9月
- MDIC:MOVER计划(2026-07-06更新)
- GECEX927/2026正式公报:车辆配额
- SECEX513/2026正式公报:车辆配额分配
- IBGE:2025年工业生产年度结果
- IBGE:2026年8月PIM-PF发布
- CNI:工业投资2025—2026调查
- BNDES:2025年运营表现
- EPE《BEN 2025 报告摘要》(2024年基准)
- ABSOLAR:巴西光伏统计快照(2026-07-20更新)
- ANEEL:微型与小型分布式发电规则(2026-06-09更新)
- IBGE PNAD Contínua:2025年个人互联网使用和在线购买,2026-07-02
- IBGE PNAD Contínua:2025年家庭互联网接入,2026-07-02
- NielsenIQ Ebit, Webshoppers 51 Free(2025-04,PDF未列具体日)
- NielsenIQ Ebit Webshoppers 产品与报告范围说明(页面未标注发布日期)
- Cetic.br/NIC.br:已购者按购买渠道(2024数据;页面未列发布日期)
- Cetic.br/NIC.br:线上购买支付方式(2024数据;页面未列发布日期)
- Banco Central do Brasil,Relatório de Gestão do Pix 2023-2025,2026-08-10
- 巴西财政部:央行2025 Pix管理报告发布与统计,2026-08-19
- Agência Porto转载ANTAQ《Desempenho Aquaviário 2025》全年统计(2026-02-11)
- 巴西港口和机场部:2026年8月港口货量(发布2026-09-28,修订2026-09-30)
- 巴西港口和机场部:九港2026年上半年货流(2026-08-03)
- ABOL:ILOS 2025年物流成本研究摘要(2026-02-26)
- MDIC:巴西现行关税及GECEX第272号决议附件
- 补充法87/1996
- 巴西联邦税务局进口税费模拟器术语
- PGFN:PIS/COFINS-Importação
- GECEX第512号决议(合并文本)
- Resolução GECEX nº 837, de 19 de dezembro de 2025
- Resolução GECEX nº 817, de 27 de novembro de 2025
- 宪法修正案132/2023:ADCT第125—130条
- 补充法214/2025汇编本(含LC227/2026修正)
- Portaria Inmetro nº 200, de 29 de abril de 2021 — Requisitos Gerais de Certificação de Produtos
- Resolução Anatel nº 715, de 23 de outubro de 2019 — Regulamento de Avaliação da Conformidade e de Homologação de Produtos para Telecomunicações
- Resolução Anatel nº 780, de 1º de agosto de 2025 — alterações ao Regulamento de Homologação
- ANVISA《RDC nº 751/2022》(现行且有修订的整合文本)
- ANVISA《RDC nº 16/2014》(AFE现行整合文本)
- 巴西《第14,785/2023号法律》
- 巴西《第4,954/2004号法令》(肥料等登记与进口规则)
- MAPA:动物源产品进口(执行《第9,013/2017号法令》第486条)
- Receita Federal:Catálogo de Produtos da Duimp
- Siscomex:Cronograma de Desligamento DI
- Receita Federal:Tributação(RTS、PRC与ICMS)
- Receita Federal:Declaração Aduaneira(DIR、DSI与DI)
- ExpandOcean:巴西市场与采购服务说明
- RFB/CGIBS联合第4号文件:电子财政单证时间表