Aumento da participação da oferta e oportunidades comerciais em estrutura segmentada
Em janeiro–setembro de 2026, o Brasil importou da China US$58,623 bilhões em mercadorias, alta de 9,88% ano a ano, um aumento de US$5,27 bilhões. No mesmo período, as importações globais do Brasil cresceram 5,04%, e a participação da origem China subiu de 25,21% para 26,38%. O peso da cadeia de suprimentos chinesa no sistema de compras do Brasil continuou aumentando. [1] [2]
A distribuição do incremento apresenta diferenças marcantes. Veículos e peças, elétricos e eletrônicos, e máquinas somaram 54,85% das importações de origem chinesa. A cadeia de veículos expandiu com força, o incremento em eletrônicos ficou concentrado e a expansão dentro do capítulo de plásticos foi mais ampla; estruturas diferentes correspondem a requisitos diferentes de clientes, capital e entrega.
No lado do consumidor, no 2º trimestre de 2026, o consumo das famílias caiu 0,4% na comparação trimestre a trimestre com ajuste sazonal e cresceu 0,5% ano a ano. No lado das empresas, a formação de capital fixo cresceu 1,2% trimestre a trimestre, mas o acumulado do primeiro semestre ficou estável em relação ao ano anterior. A demanda tem resiliência, mas o ritmo de crescimento já se tornou mais moderado. Estoques para o varejo e projetos industriais devem usar seus próprios indicadores de demanda e pagamento. [3]
Os canais digitais do Brasil já têm base para alcance em grande escala. Busca em plataformas, conteúdo de marca, comunicação por mensagens e pagamento via Pix conectam o processo de compra do cliente; estoque local, entrega e pós-venda conectam a conclusão da transação. A vantagem de escala da oferta chinesa precisa ser convertida em especificações, custos e serviços que o cliente consiga comparar.
Este relatório parte da estrutura de comércio e avança para economia, setores, canais e execução, oferecendo às empresas uma lógica para avaliar o mercado. Os setores e códigos de mercadorias no texto servem para explicar a estrutura; o direcionamento operacional das empresas é determinado pela demanda dos clientes e por suas próprias condições de canal.
Economia e poder de compra: resiliência do consumo e restrições de capital coexistem
Ritmos diferentes do crescimento agregado e do consumo das famílias
O IBGE informou crescimento de 2,3% do PIB real do Brasil em 2025. No 2º trimestre de 2026, o PIB cresceu 0,5% trimestre a trimestre com ajuste sazonal, o consumo das famílias caiu 0,4% e a formação de capital fixo cresceu 1,2%. Na comparação ano a ano, o PIB cresceu 2,0%, o consumo das famílias cresceu 0,5% e a formação de capital fixo cresceu 1,4%. A taxa de investimento no trimestre foi de 16,1%, abaixo dos 16,6% do 2º trimestre de 2025. [4] [3]
As comparações trimestre a trimestre e ano a ano, juntas, retratam o estado da demanda: o consumo das famílias ainda está acima do mesmo período do ano anterior, mas recuou em relação ao primeiro trimestre; o investimento melhorou no trimestre, enquanto o acumulado do primeiro semestre de 2026 ficou estável em relação ao ano anterior. Ao formular planos de pedidos, as empresas devem observar simultaneamente a capacidade contínua de compra dos clientes e o ritmo recente de fechamento de vendas.
A taxa de desemprego do trimestre móvel de junho–agosto de 2026 foi de 5,3%, e o rendimento real habitual do trabalho foi de R$3.777 por mês. Em 9, o IPCA registrou variação mensal de 0,82%; o acumulado em 12 meses até 9 foi de 4,58%. Emprego e renda real fornecem a base de consumo, enquanto mudanças nos preços dos gastos essenciais afetam o orçamento remanescente. [5] [6]
Nesse ambiente, os clientes comparam, além do preço do produto, o valor total a pagar, o prazo de pagamento e o escopo do serviço. Clientes sensíveis ao orçamento observam o pagamento inicial e os gastos essenciais; clientes que valorizam a experiência também comparam qualidade e pós-venda. A renda média nacional descreve o contexto econômico; públicos específicos são segmentados por região de vendas, faixa de preço e histórico de pagamento.
Compras e estoque em um ambiente de juros elevados
A decisão do Banco Central do Brasil de 16 de setembro de 2026 definiu a meta da Selic em 13,75% ao ano. A Selic é uma referência de política monetária; o custo real de financiamento das empresas também inclui spread bancário, prazo, garantias e condições de crédito. [7] [8]
A cadeia de capital da operação de importação começa no pagamento antecipado, passa por mercadoria em trânsito, desembaraço aduaneiro, entrada em estoque e venda, e finalmente chega ao recebimento. Quanto maior o volume comprado e quanto mais longo o giro, maior a necessidade de capital. O foco operacional em um mercado em crescimento é conectar pedidos, chegada de mercadorias e recebimento, e não apenas ampliar o estoque isoladamente.
Operações de varejo podem organizar reposição com base em estoque vendido, pagamento concluído e receita após reembolsos; operações de distribuição observam o crédito do cliente e os prazos de contas a receber; negócios de projeto vinculam equipamentos, instalação, aceite e marcos de pagamento. Usar estruturas de capital diferentes para negócios diferentes pode aumentar a sustentabilidade do crescimento.
Concorrência global em compras: aumento da participação chinesa e mudanças nas origens
Em 2025, as importações globais do Brasil foram de US$280,208 bilhões, com US$70,916 bilhões de origem chinesa e participação de 25,31%. Em janeiro–setembro de 2026, as importações globais foram de US$222,259 bilhões, com US$58,623 bilhões de origem chinesa, representando 26,38%. Em comparação com o mesmo período de 2025, a participação da China aumentou cerca de 1,16 ponto percentual. O total global e a participação usam o mesmo critério de consulta do Comex Stat. [1] [2]
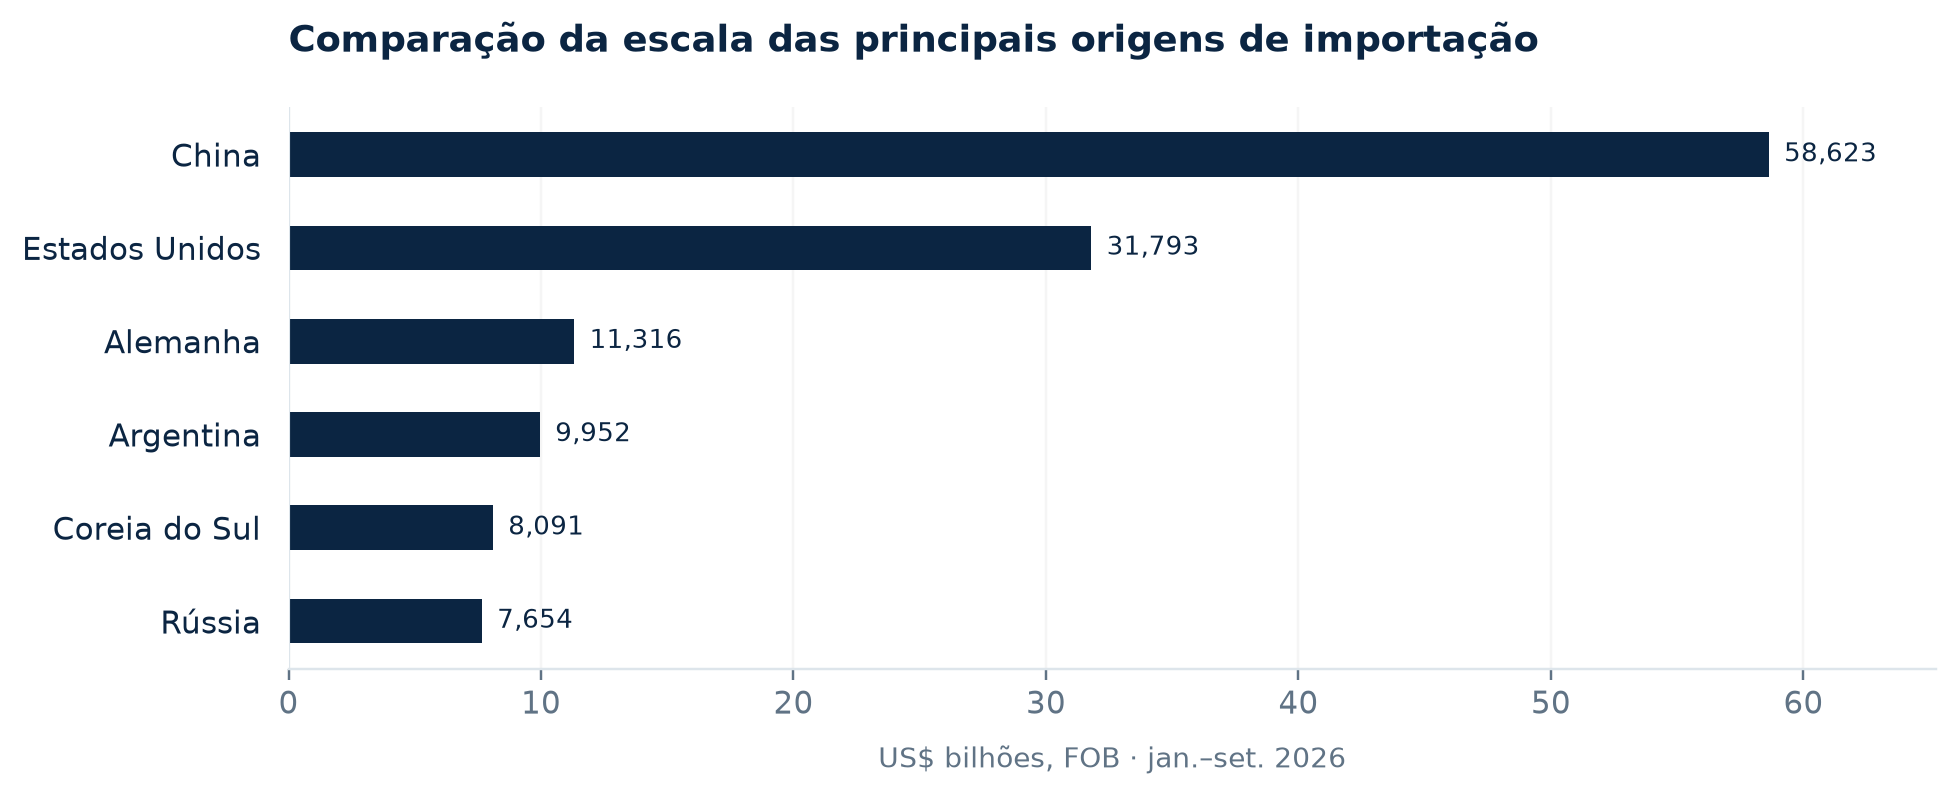
No mesmo período, as importações de origem dos Estados Unidos foram de US$31,793 bilhões, queda de 7,10% ano a ano; da Alemanha, US$11,316 bilhões, crescimento de 4,01%; da Argentina, US$9,952 bilhões, crescimento de 4,43%; da Coreia do Sul, US$8,091 bilhões, crescimento de 103,38%; da Rússia, US$7,654 bilhões, queda de 0,39%. China e Coreia do Sul avançaram mais rapidamente, e a estrutura de origens está em ajuste. [9]
Contribuição do crescimento da China para o incremento das importações brasileiras
Nos primeiros nove meses de 2026, as importações globais do Brasil aumentaram cerca de US$10,664 bilhões, dos quais US$5,27 bilhões vieram da origem China, contribuindo com 49,42% do incremento líquido global. As demais origens, em conjunto, cresceram 3,41%, abaixo dos 9,88% da origem China. Essa decomposição é coerente com a elevação da participação total da China. [1] [2]
Em uma decomposição adicional por mercadorias de origem chinesa, veículos e peças HS87 tiveram incremento de US$4,858 bilhões, equivalente a 45,56% do incremento líquido das importações globais do Brasil. Excluindo todo o HS87 da origem China em ambos os períodos, as demais importações somadas cresceram 0,84%. A cadeia de veículos é o principal motor do crescimento total da origem China; os demais setores devem avaliar o ritmo operacional com base em seus próprios incrementos, volumes físicos e condições de compra dos clientes.
Aqui, 49,42% e 45,56% usam o incremento líquido global como denominador e descrevem a contribuição da origem e da mercadoria para a variação líquida. Já 0,84% se refere ao conjunto da origem China excluindo HS87, respondendo a uma pergunta diferente da análise abaixo, que exclui um único item 8703.
Em setembro de 2026, as importações de origem chinesa foram de US$7,063 bilhões, alta de 12,59% ano a ano; no mesmo ano, 2 registrou US$5,494 bilhões e 6 registrou US$7,79 bilhões. As chegadas mensais oscilam, e a reposição de canais deve combinar estoque, compras dos clientes e gestão de cronogramas marítimos. [10] [9]
Uso das compras: bens intermediários predominam, enquanto importações de consumo crescem mais rápido
Nas importações globais do Brasil em janeiro–setembro de 2026, bens intermediários somaram US$125,375 bilhões, representando 56,4%, queda de 0,8% ano a ano; bens de capital somaram US$34,095 bilhões, representando 15,3%, crescimento de 2,1%; bens de consumo somaram US$38,755 bilhões, crescimento de 23,1%; combustíveis e lubrificantes somaram US$23,916 bilhões, crescimento de 18,3%. Outros bens não especificados somaram US$117 milhões, cerca de 0,05% das importações globais; as cinco categorias somadas coincidem com o total das importações globais. [2]
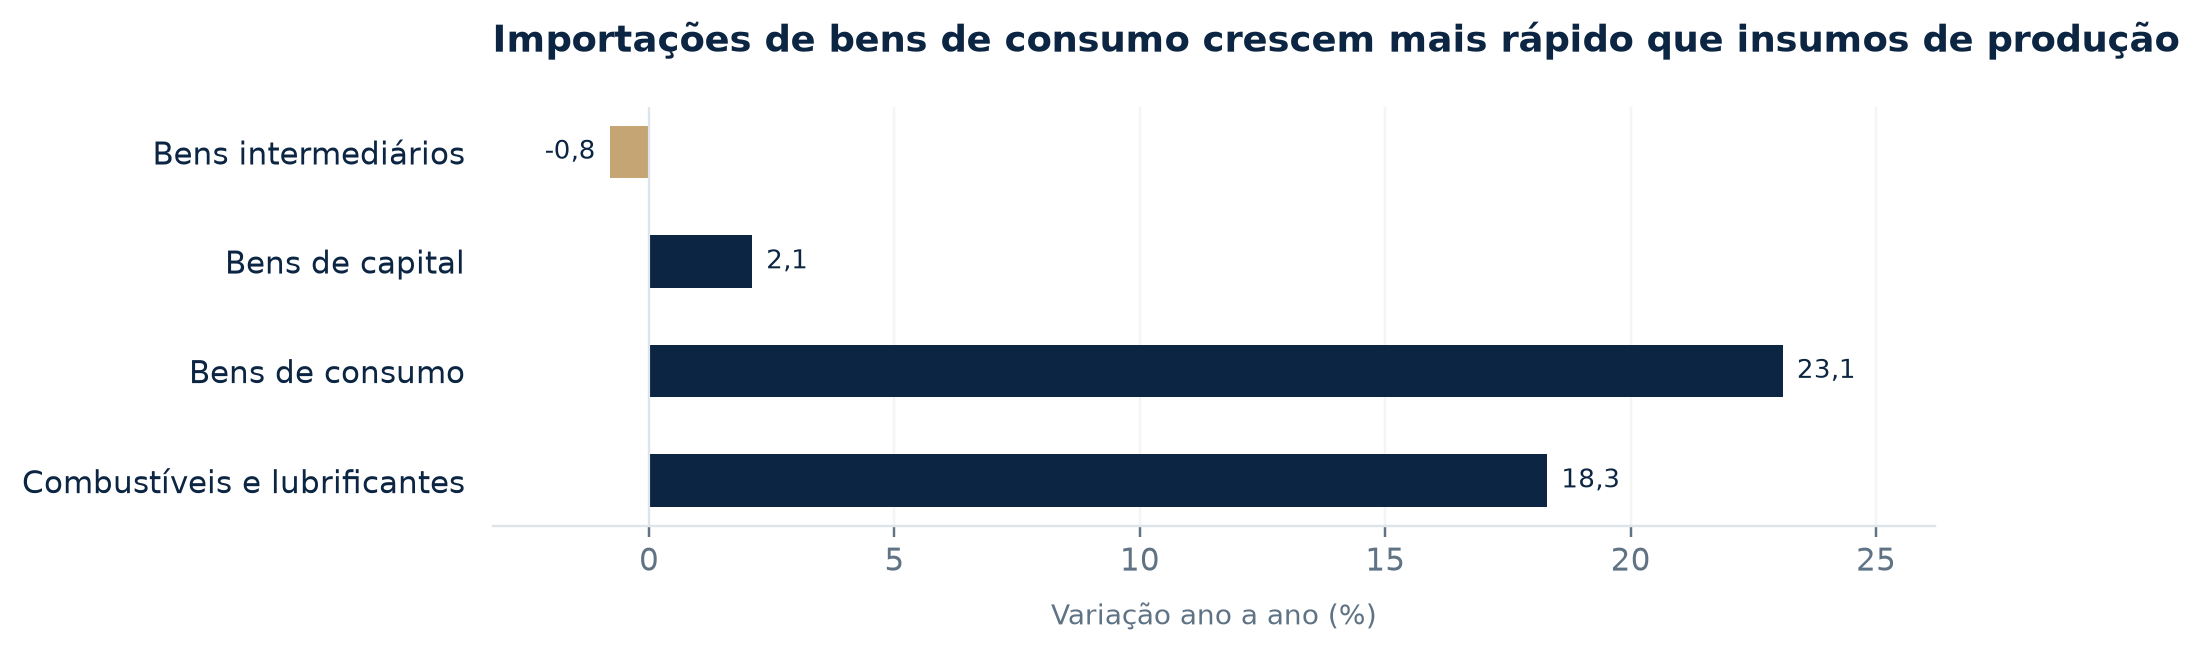
Bens intermediários continuam sendo a base do sistema de compras, enquanto importações de consumo contribuem com crescimento mais rápido. As cadeias decisórias diferem muito conforme o uso. Compradores de bens intermediários priorizam continuidade da produção, processo, lote e rastreabilidade de qualidade; compradores de bens de capital priorizam instalação, treinamento, garantia e ritmo de entrada em operação; compradores de bens de consumo priorizam público-alvo, faixa de preço, reposição e pós-venda.
Para clientes de produção, o conteúdo de aquisição de clientes deve evidenciar parâmetros, condições de operação e comprovações por lote, esclarecendo já no primeiro contato os equipamentos existentes e as condições de produção. Para clientes de equipamentos, a cotação deve separar claramente responsabilidades por mercadorias, instalação e serviços. Para clientes de canal, a apresentação do produto e a comunicação comercial precisam explicar diretamente experiência de uso, embalagem, entrega e pós-venda.
No recorte de setembro de 2026 das importações de origem chinesa, bens intermediários representaram 63,6%, bens de capital 16,2% e bens de consumo 20,2%. A relação da oferta chinesa com o sistema produtivo local continua profunda, e as demandas industriais e de canais devem ser gerenciadas separadamente. [10]
Estrutura da origem China: três grandes setores convivem com segmentos profissionais
As importações de elétricos e eletrônicos HS85 foram de US$12,163 bilhões, máquinas HS84 de US$10,55 bilhões e veículos e peças HS87 de US$9,44 bilhões, somando 54,85% das importações de origem chinesa. Compostos orgânicos HS29 somaram US$4,456 bilhões, plásticos HS39 somaram US$2,319 bilhões e químicos diversos HS38 somaram US$2,178 bilhões. [1]
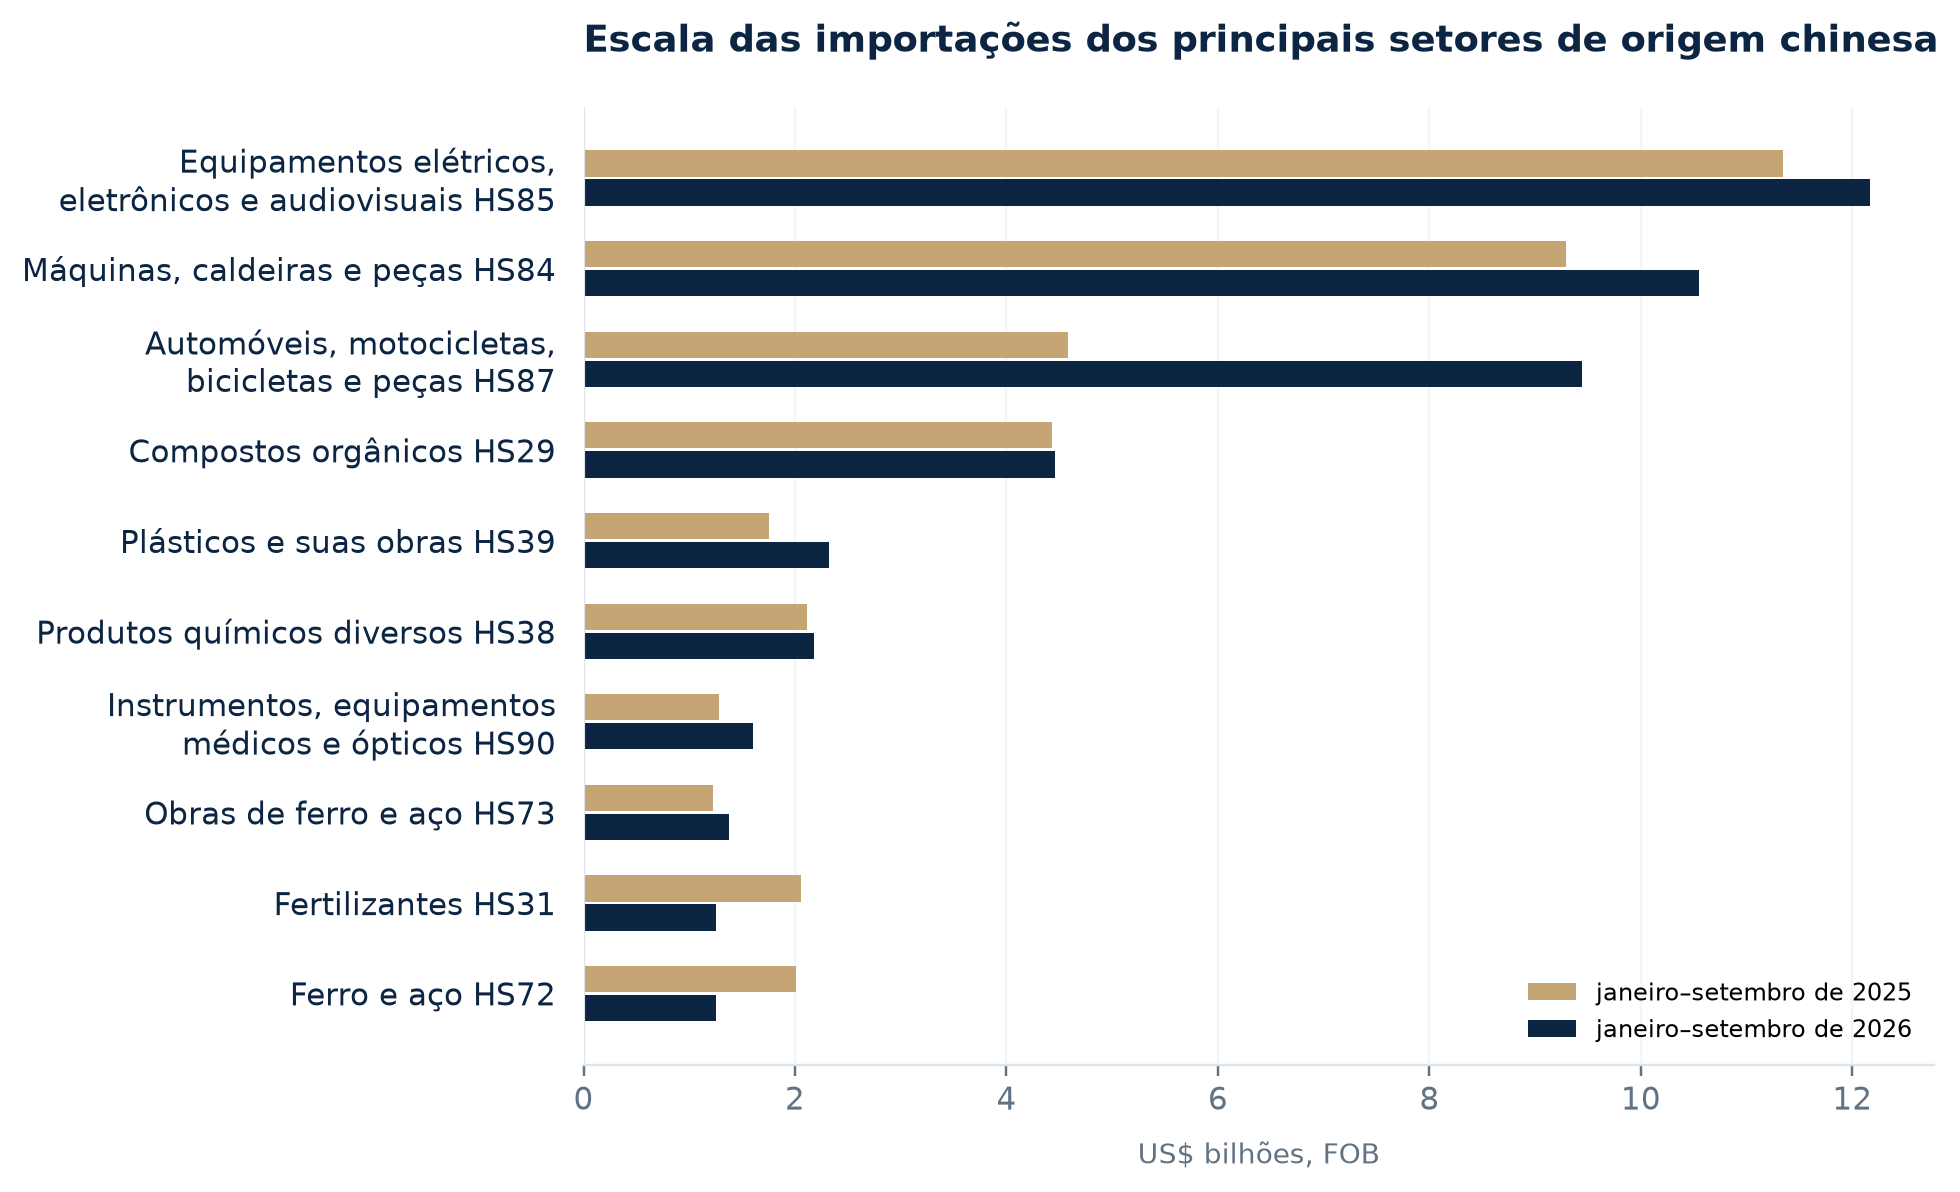
Os 10 principais itens HS4 representaram 31,21% das importações de origem chinesa, e os 100 principais representaram 74,35%; os demais 969 itens somaram cerca de US$15,034 bilhões. Escala de liderança e segmentos profissionais coexistem. Negócios de maior escala dependem de sistemas correspondentes de capital, canais e serviços; segmentos profissionais dependem de usos claros e relações de compra sustentáveis. [1]
A concentração de valor descreve a estrutura de mercadorias. A concorrência por clientes e marcas deve ser segmentada adicionalmente por canal de compra, cenário de uso e serviço local. Distribuição de máquinas, compras de fábricas e integração de projetos podem envolver o mesmo capítulo, mas têm conteúdos de cotação, arranjos de aceite e ciclos de recebimento diferentes.
Fontes de crescimento: itens de grande valor e expansão ampla atuam em conjunto
Crescimento e contração por trás do incremento líquido
Automóveis de passageiros 8703 aumentaram US$3,902 bilhões, autopeças 8708 aumentaram US$656 milhões, circuitos integrados 8542 aumentaram US$470 milhões e acumuladores elétricos 8507 aumentaram US$292 milhões. Os quatro itens somados aumentaram US$5,32 bilhões. No mesmo período, embarcações offshore e especiais 8905 diminuíram US$2,661 bilhões, e outros fertilizantes 3105 diminuíram US$746 milhões. [1]
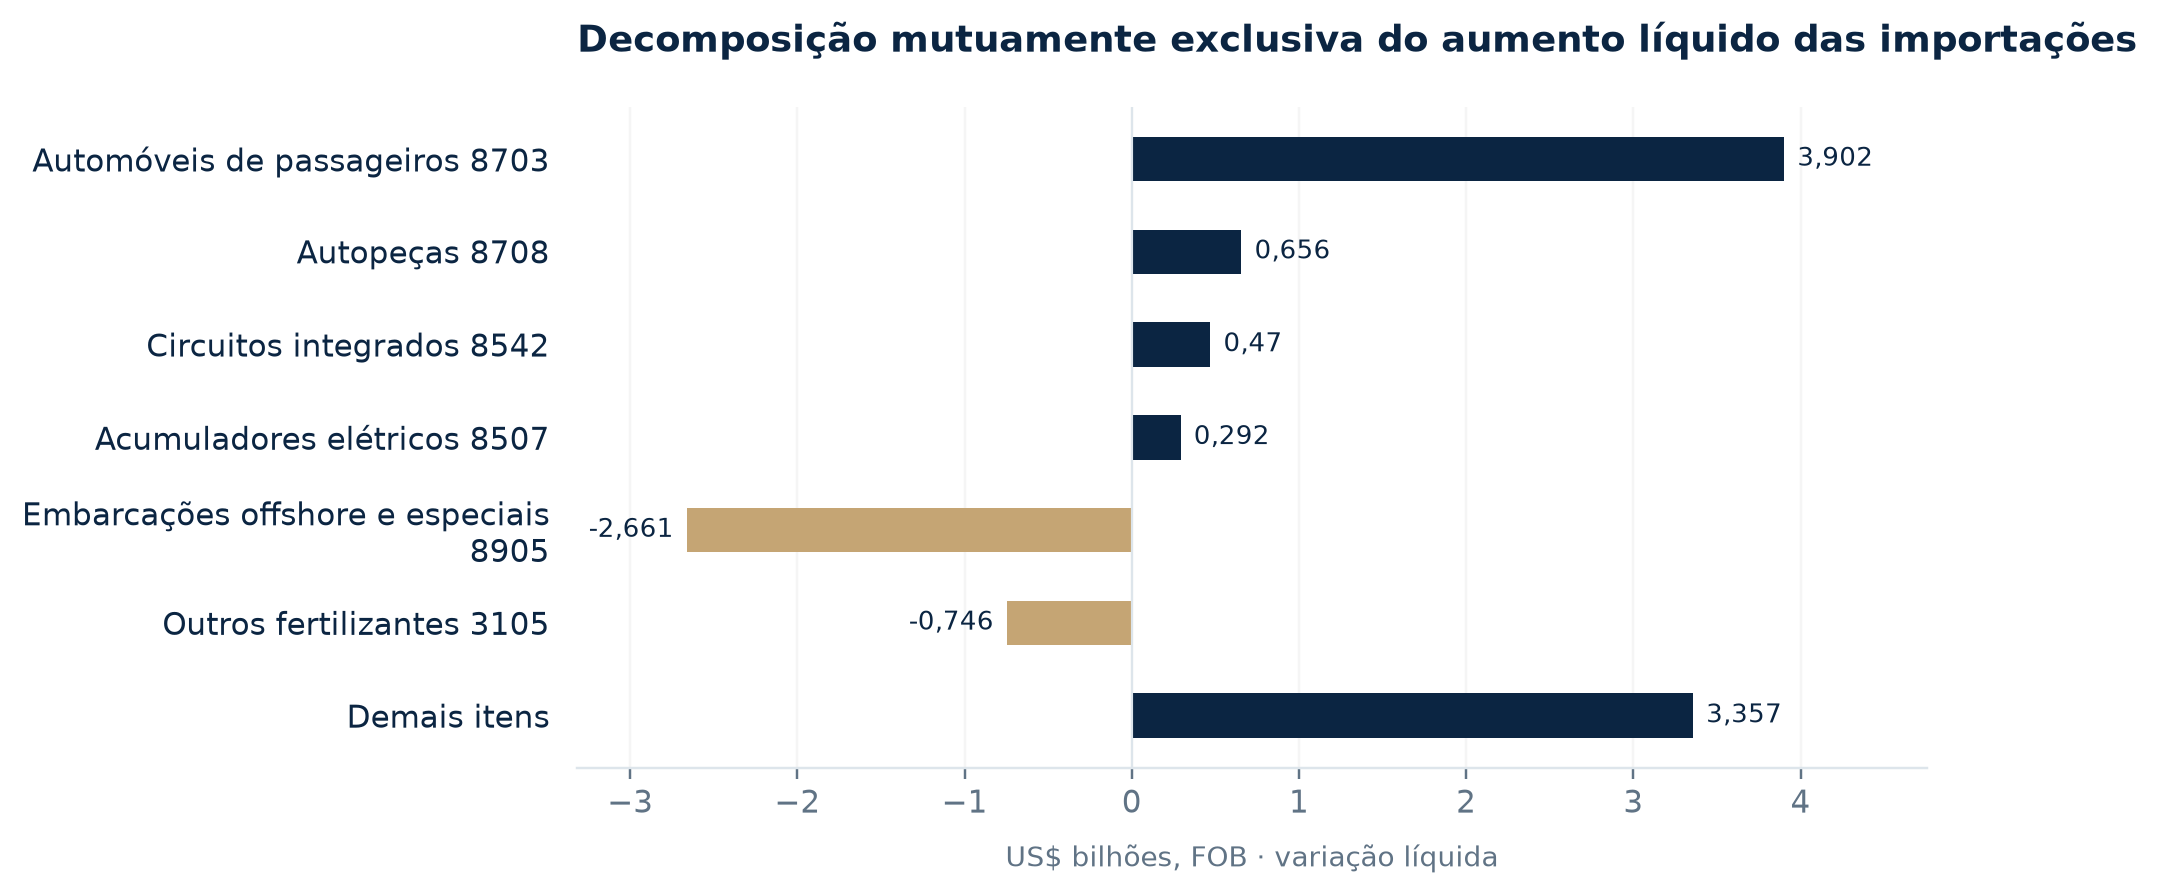
O incremento dos itens em crescimento foi de US$11,482 bilhões, e a redução dos itens em queda foi de US$6,213 bilhões; a compensação entre valores não arredondados formou o incremento líquido de US$5,27 bilhões. Crescimento e contração ocorrem em fluxos de mercadorias de escala relevante, e o valor líquido do mercado geral precisa ser lido junto com as mudanças dos dois lados.
HS87 registrou aumento líquido de US$4,858 bilhões, equivalente a 92,20% do incremento líquido da origem China; automóveis de passageiros 8703 contribuíram com US$3,902 bilhões, equivalente a 74,05% do incremento líquido da origem China. Essa contribuição usa o crescimento líquido como denominador e pode se aproximar de ou superar 100% quando há contração em outras áreas.
8905 caiu de US$2,661 bilhões no mesmo período de 2025 para cerca de US$102800 no mesmo período de 2026. Essa posição tarifária abrange dragas, docas flutuantes e plataformas de perfuração e produção, entre outros, e deve ser observada pela distribuição anual de grandes entregas e pelas mercadorias específicas. Reposição de canais regulares e entregas de equipamentos especiais devem ser analisadas separadamente.
Amplitude do crescimento fora dos itens de grande valor
Após excluir 8703 em ambos os períodos, os demais itens cresceram 2,68% ano a ano; excluindo simultaneamente 8905, cresceram 15,64%; excluindo os dois itens em conjunto, cresceram 8,34%. Essas análises removem os valores correspondentes de ambos os períodos e recalculam a taxa de crescimento, observando separadamente os efeitos das bases automotiva e offshore. [1]
Entre os 1069 itens pesquisados, 682 cresceram, 384 caíram e 3 ficaram estáveis, com itens em crescimento representando 63,80%. 997 itens registraram valores positivos nos mesmos períodos dos dois anos. Os 36 itens com novos registros positivos somaram cerca de US$1,0539 milhões, representando cerca de 0,0018% do total do mesmo período de 2026; a expansão do mercado geral se concentrou em linhas de mercadorias com posições tarifárias já existentes.
Dentro dos setores: crescimento concentrado em eletrônicos, expansão mais ampla em plásticos
Elétricos e eletrônicos: muitos itens crescem, mas o incremento em valor é concentrado
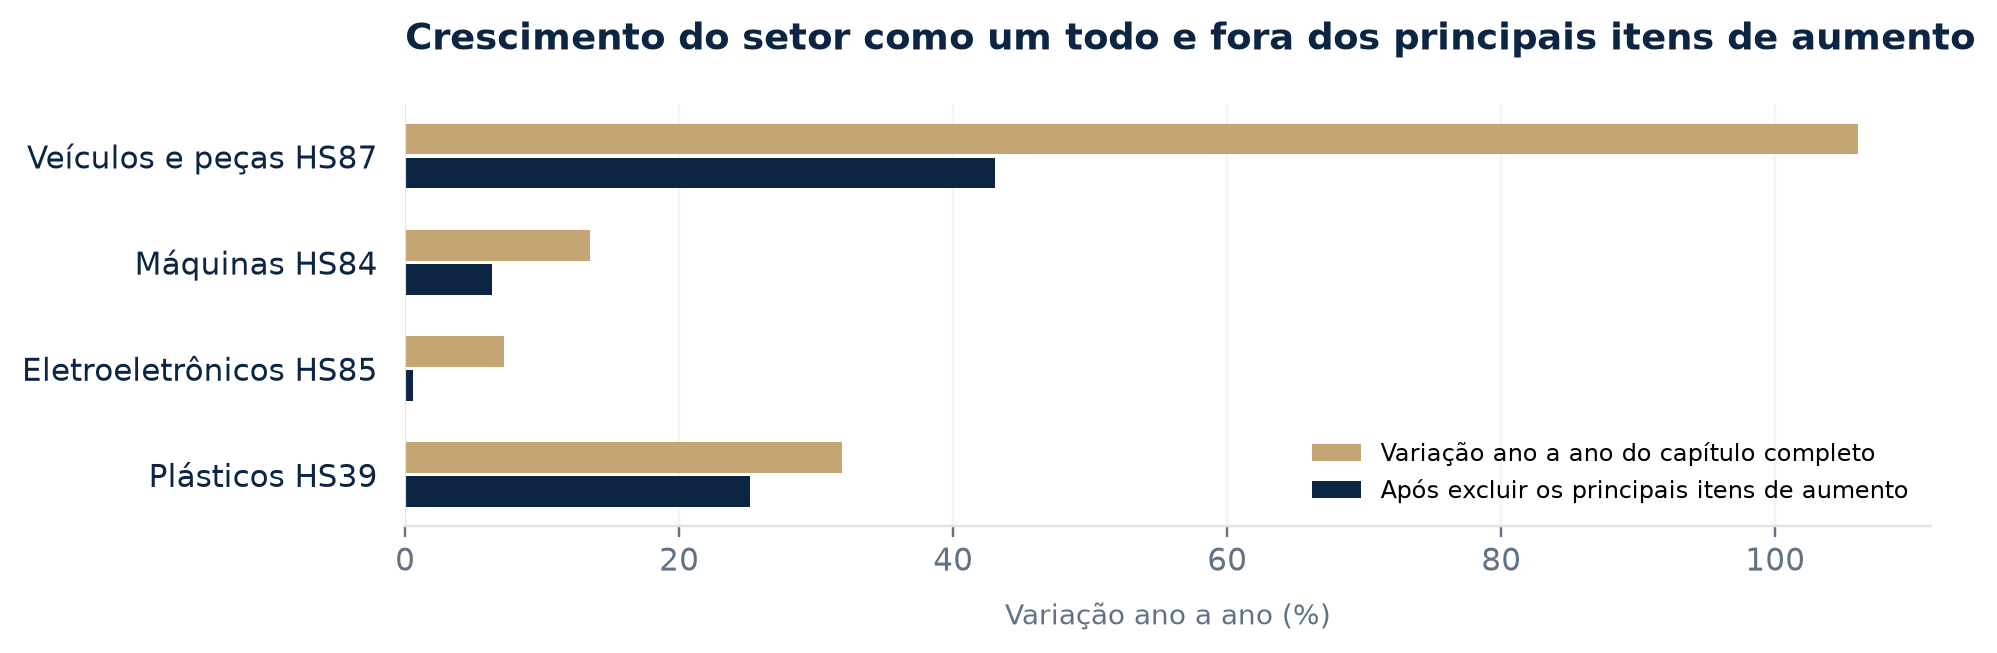
HS85 cresceu 7,21% no total. Circuitos integrados 8542 e acumuladores elétricos 8507 contribuíram, em conjunto, com 93,16% do incremento líquido do capítulo; após excluir ambos nos dois períodos, os demais itens cresceram 0,58%. Entre 48 itens, 37 cresceram, caracterizando muitos itens em alta, mas poucos itens contribuindo com a maior parte do incremento em valor. [1]
Ao avaliar negócios em eletrônicos, as empresas devem identificar em qual sistema o produto entra, quem compra, como as especificações técnicas são definidas e quem responde pelo pós-venda e pelas atualizações. Os cenários de aplicação e os itens de fornecimento associados devem aparecer na comunicação com o cliente antes de rótulos setoriais genéricos.
Plásticos: crescimento mais distribuído
HS39 cresceu 31,85% no total, com crescimento em 22 dos 26 itens. Excluído o item de maior incremento, 3901, os demais itens ainda cresceram 25,14%. Isso difere da estrutura concentrada de incremento do capítulo de eletrônicos e mostra expansão de valor em mais etapas de mercadorias. [1]
Materiais primários, materiais processados e produtos acabados seguem lógicas de compra diferentes. Clientes de materiais comparam composição, adequação ao processamento e valores garantidos; clientes de produtos comparam especificações, funções, embalagem e uso nos canais. As empresas precisam decompor o crescimento do capítulo até a etapa de compra e, então, definir padrões de comunicação com fornecedores e clientes.
Fertilizantes: a queda também tem estrutura concentrada
HS31 caiu 39,10% no total, e 3105 respondeu por 92,98% da redução líquida. Após excluir esse item nos dois períodos, o valor agregado dos demais fertilizantes caiu 5,05%. Há uma diferença clara entre a queda do capítulo como um todo e a queda de uma posição tarifária específica. [1]
Ao comparar negócios de materiais, operadores devem organizar as cotações por valores garantidos, aplicação, unidade de quantidade e ciclo de produção do cliente. O valor das importações nacionais descreve o valor comercial; dados de volume físico, mix de produtos e estoques ajudam a explicar mudanças específicas nas compras.
Ecossistema automotivo: importação, montagem e pós-venda formam demandas em múltiplas camadas
HS87 de origem chinesa passou de 4,582 bilhões para US$9,44 bilhões, com crescimento de 106,05%. Automóveis de passageiros 8703 somaram US$6,262 bilhões, com crescimento de 165,33%; autopeças 8708 somaram US$1,761 bilhões, com crescimento de 59,34%. 8703 contribuiu com 80,31% do incremento líquido do capítulo de veículos; excluído 8703 nos dois períodos, os demais veículos e peças ainda cresceram 43,06%. [1]
A ANFAVEA informou que, em janeiro–setembro de 2026, a produção de veículos foi de 2,166 milhões de veículos, com crescimento ano a ano de 8,7%; os emplacamentos foram de 2,257 milhões de veículos, com crescimento de 18,1%; e as importações de veículos completos foram de 463900 veículos, com crescimento de 30,4%. Do crescimento da produção, 123000 veículos vieram da montagem CKD/SKD. A partir de 2026, a associação passou a incluir por estimativa a produção de não associados; essa mudança metodológica deve ser mantida na leitura ano a ano. [11] [12]
As vendas de veículos leves eletrificados da ABVE em janeiro–setembro de 2026 foram de 381609 veículos. A definição inclui BEV puros, PHEV, HEV convencional e HEV Flex, e exclui MHEV. Esse indicador é contabilizado separadamente da produção total de veículos, dos emplacamentos totais e das importações aduaneiras. [13]
A localização ampliou as etapas de colaboração comercial
A introdução de veículos completos, a montagem local e a rede de pós-venda formam um sistema operacional interligado. A distribuição de veículos completos foca modelos, preços e entrega; as compras para montagem focam sistemas, peças e certificação técnica; a rede de reparo foca compatibilidade, peças de reposição e resposta de serviço. O aumento da escala comercial traz contatos comerciais mais amplos, e o formato de cooperação deve corresponder ao papel específico de cada cliente.
O MOVER estabelece requisitos e incentivos em torno de eficiência energética, segurança, reciclabilidade, rotulagem e investimentos em pesquisa, desenvolvimento e produção no Brasil. No segundo semestre de 2026, as cotas de imposto de importação de 0% para CKD/SKD designados totalizaram US$463 milhões FOB, conforme o NCM/Ex aplicável, a qualificação da empresa e os arranjos de licenciamento. Essa trajetória de política é administrada separadamente da importação de veículos completos. [14] [15] [16]
Compras industriais: manutenção e renovação devem ser operadas separadamente de projetos de construção
A pesquisa de produção industrial do IBGE mostra que, em 2025, a produção industrial total cresceu 0,6%, enquanto a produção de bens de capital caiu 1,5%; em janeiro–agosto de 2026, a produção industrial total cresceu 0,8%, os bens de capital caíram 5,3% e os bens de consumo duráveis cresceram 2,1%. O desempenho do volume industrial total, da produção de equipamentos e dos bens duráveis apresentou diferenças. [17] [18]
Na pesquisa da CNI, 72% das empresas industriais entrevistadas afirmaram ter realizado investimentos em 2025; a parcela que planeja investir em 2026 é de 56%. Em BNDES2025, as aprovações de financiamento industrial foram de R$71 bilhões, com crescimento de 35%. Planos de investimento em pesquisas empresariais, aprovações de financiamento, assinatura de contratos e desembolsos correspondem a etapas diferentes de compra. [19] [20]
Máquinas de origem chinesa HS84 cresceram 13,52%. Quatro itens — equipamentos de elevação 8426, outras máquinas de movimentação 8428, máquinas de terraplenagem 8429 e peças relacionadas 8431 — contribuíram com 57,99% do incremento líquido do capítulo de máquinas; após sua exclusão nos dois períodos, as demais máquinas cresceram 6,34%. Dos 85 itens, 57 cresceram. [1]
8426 cresceu 279,24%, com incremento de US$230 milhões; 8431 cresceu 49,83%, com incremento de US$187 milhões. A importância do crescimento deve ser avaliada em conjunto pelo percentual e pelo valor incremental, e depois combinada com o uso do cliente para distinguir necessidades de entrega de projetos e de renovação cotidiana.
Compras de manutenção e renovação se organizam em torno de equipamentos em uso, janelas de parada, interfaces e cronogramas. Clientes precisam de documentação de compatibilidade, peças de reposição confiáveis e resposta de serviço clara. Esse tipo de demanda tem como núcleo o ciclo de vida do equipamento e o plano de manutenção.
Compras de projetos de construção se organizam em torno de especificações técnicas, financiamento, prazo de entrega, instalação e aceite. Após a aprovação do financiamento, o momento da compra depende de contratos, liberação de recursos e execução do projeto; os recursos de vendas devem ser alocados conforme os marcos reais.
As empresas podem fornecer, na fase de discussão orçamentária, explicações sobre adequação técnica e custo de uso; depois da definição das especificações, oferecer parâmetros comparáveis e prazos de entrega; e, após a entrega, conectar treinamento e registros de manutenção. Conteúdos e serviços adequados a cada etapa apoiam melhor a conversão de cotações e as compras posteriores.
Aplicações de energia: crescimento de capacidade e serviço local criam valor em conjunto
O balanço energético anual da EPE mostra que, em 2024, a capacidade instalada fotovoltaica do Brasil foi de 48,468GW, com geração anual de 70,665TWh, crescimentos de 28,1% e 39,6%, respectivamente, em relação a 2023. Desse total, a capacidade instalada de solar distribuída foi de 35,892GW. O retrato setorial da ABSOLAR de 20 de julho de 2026 lista a capacidade instalada fotovoltaica nacional em 74,3GW. O balanço anual e a estatística pontual da associação são apresentados separadamente. [21] [22]
Potência instalada descreve capacidade; geração descreve produção em um período. A decisão do cliente também precisa considerar carga de consumo, status de conexão, forma de compensação e arranjos de manutenção. Equipamentos, instalação, monitoramento e pós-venda formam juntos o valor de uso do sistema.
A ANEEL estabelece que a microgeração distribuída não supera 75 kW; a minigeração geralmente é superior a 75 kW e não superior a 3 MW; e os créditos de compensação de energia têm validade de 60 meses. Telhados, autoconsumo remoto e modalidades compartilhadas correspondem a diferentes arranjos técnicos e comerciais. [23]
O valor de acumuladores elétricos de origem chinesa 8507 cresceu 70,38%, enquanto dispositivos semicondutores 8541 caíram 30,80%. A posição tarifária de baterias inclui usos como partida, tração, portáteis e estacionários; a posição tarifária de dispositivos eletrônicos também abrange diferentes aplicações. Projetos específicos definem a demanda por meio de modelo, lista do sistema e documentação de instalação. [1]
Relações comerciais em energia normalmente conectam compra de equipamentos, adequação do sistema, construção e comissionamento, além de operação e manutenção. Clientes precisam de escopo de entrega claro, responsabilidades de garantia e arranjos para componentes críticos; a comparação de fornecedores deve cobrir produtos e serviços associados. Para projetos profissionais, a pesquisa de mercado deve partir da aplicação do cliente e das condições operacionais.
Cadeias de materiais e consumo: diferenças de crescimento entre matérias-primas e produtos acabados
Segundo o agrupamento analítico de HS39, em 3901—3914, os materiais primários passaram de 798 milhões para US$1,167 bilhões, com crescimento de 46,20%; em 3916—3926, os materiais processados e produtos passaram de 960 milhões para US$1,152 bilhões, com crescimento de 19,94%. 3915, resíduos plásticos, é listado separadamente. O agrupamento é usado para explicar a cadeia industrial; as posições tarifárias originais permanecem estatisticamente independentes. [1]
Materiais e produtos processados cresceram, mas seus ritmos e etapas de compra são diferentes. Clientes de materiais primários focam composição, adequação ao processamento, consistência de lote e valores garantidos; clientes de produtos processados focam dimensões, uso, embalagem e experiência de uso. A entrada no mercado deve ser posicionada na etapa da cadeia de suprimentos, e não descrever clientes de forma uniforme como “mercado de plásticos”.
A cadeia têxtil também apresenta diferenças: vestuário de malha HS61 cresceu 36,97%, vestuário exceto de malha HS62 cresceu 33,29%, tecidos de malha HS60 cresceram 21,05%; filamentos sintéticos ou artificiais HS54 cresceram 0,64%, e fibras sintéticas ou artificiais descontínuas HS55 caíram 0,91%. As mudanças no comércio de produtos acabados, materiais intermediários e matérias-primas refletem, separadamente, suas respectivas estruturas de mercadorias. [1]
Negócios de produtos acabados organizam conteúdo em torno de público-alvo, faixa de preço, experiência e cumprimento da entrega; negócios de materiais organizam conteúdo em torno de processo, especificações e lotes. Separar cada etapa permite comparar fornecedores com mais precisão e esclarecer que tipo de documentação os canais de venda exigem.
A operação da cadeia de consumo também deve conectar frequência de reposição, estoque em trânsito e sazonalidade de vendas. A apresentação do produto explica qualidade e uso; a proposta comercial explica o valor total a pagar e o escopo de entrega; registros de pós-venda servem para ajustar a próxima compra. O desempenho de receita e recompra é avaliado continuamente por esses registros operacionais.
Mercado digital: concorrência de canais sob alta penetração
A pesquisa de IBGE2025 mostra que a taxa de uso da internet pela população de 10 anos ou mais foi de 90,5%, cerca de 168,7 milhões de pessoas; 95,0% dos domicílios particulares permanentes tinham acesso à internet. Entre usuários de internet, 52,7% compraram ou encomendaram produtos/serviços nos três meses anteriores. [24] [25]
O relatório Webshoppers51 da NIQ Ebit mediu o GMV do e-commerce em 2024 em R$351,4 bilhões, com crescimento de 19,1%. Esse indicador usa a cobertura de lojas online parceiras e pesquisas da instituição, como observação setorial da escala do comércio digital. Pesquisa populacional, GMV e receita empresarial usam definições próprias. [26] [27]
Na pesquisa TIC Domicílios2024 da Cetic, entre pessoas que já compraram online, a proporção que comprou por sites de compra e venda nos últimos 12 meses foi de 90%; por sites próprios, 35%; por aplicativos de mensagens, 31%; e por redes sociais, 22%. Trata-se de uma pesquisa de múltipla escolha, em que consumidores podem usar vários canais ao mesmo tempo. [28]
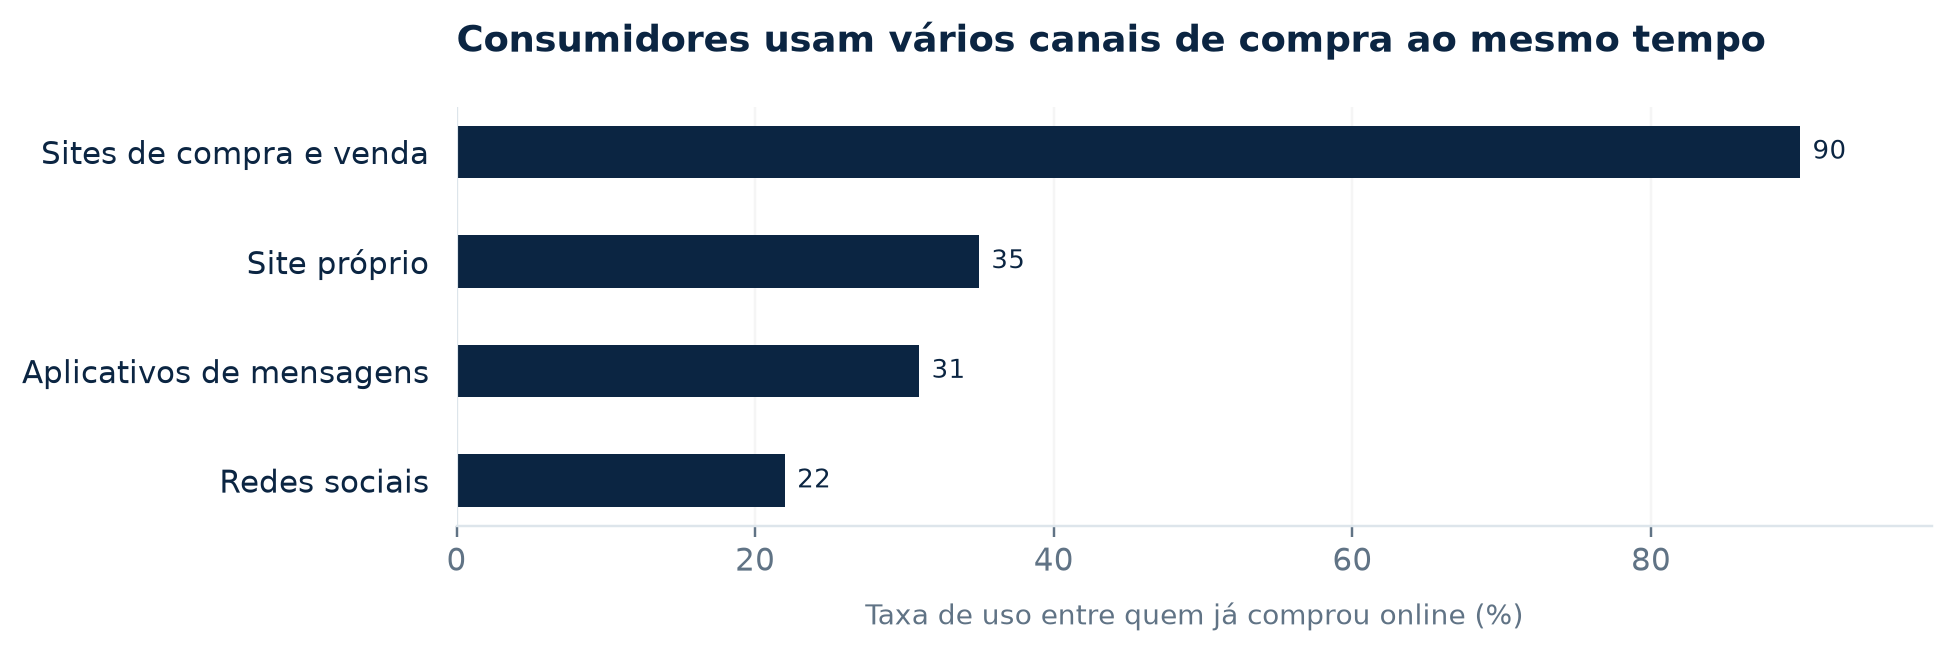
Plataformas oferecem aos consumidores pontos de entrada para busca, comparação e transação; aplicativos de mensagens facilitam esclarecer especificações, pagamento e entrega; conteúdo próprio concentra a apresentação de produtos e serviços. Para operar no mercado digital, empresas precisam conectar descoberta do cliente, consulta, pagamento e pós-venda em um mesmo processo de transação.
Para empresas de varejo, o conteúdo de produto deve reduzir o atrito na escolha e na compreensão da entrega; para clientes B2B, o conteúdo precisa se converter em consulta técnica ou briefing de compra. A função dos canais pode ser registrada separadamente por primeiro contato e fechamento final, identificando quais conteúdos trazem clientes e quais pontos de contato fazem o pedido avançar.
Pagamentos e transações: Pix, crédito e qualidade do pedido
Entre as pessoas que já compraram online na pesquisa Cetic2024, 84% usaram Pix para pagar, 67% usaram cartão de crédito e 24% usaram boleto bancário, todos em formato de múltipla escolha. Registros administrativos do Banco Central mostram que, em 2025, o Pix processou quase 80 bilhões de transações, com valor superior a R$35 trilhões; P2B representou 43% da quantidade de transações. O total de transações Pix abrange pagamentos comerciais, transferências entre pessoas e outros cenários. [29] [30] [31]
O Pix já se tornou uma interface de pagamento amplamente usada, enquanto o cartão de crédito ainda atende a outro tipo de necessidade de pagamento. Comerciantes precisam apresentar com clareza o valor total a pagar em pagamentos instantâneos, parcelamento e outros métodos, além do status do pedido e do escopo do serviço, conectando o resultado do pagamento ao registro de recebimento.
Em um ambiente sensível ao orçamento, o ritmo em que o cliente conclui o pagamento pode variar para o mesmo produto sob diferentes condições de pagamento. Empresas podem comparar sucesso de pagamento, recebimento, cancelamentos e receita após reembolsos entre diferentes métodos de pagamento, mantendo constantes preço, estoque e compromisso de entrega.
A qualidade do pedido precisa ser avaliada depois da entrega. Adição ao carrinho e início do checkout pertencem ao interesse inicial; pagamento aprovado indica avanço da transação; recebimento e receita líquida após reembolsos refletem a transação concluída. Clientes recorrentes e novos clientes devem ser analisados separadamente, para facilitar a compreensão dos efeitos de longo prazo de promoções, experiência e serviço.
Para negócios de distribuição e projetos, o arranjo de pagamento também inclui crédito, adiantamento, aceite e saldo final. Na comunicação de cotações, as empresas devem explicar a relação entre pagamento e entrega, gerir recursos conforme o crédito do cliente e os marcos reais de compra, mantendo o plano de fornecimento conectado à recuperação de caixa.
Entrada regional: portos, armazenagem e distribuição, e cobertura de vendas devem ser planejados em conjunto
As estatísticas de ANTAQ2025 mostram que o sistema aquaviário/portuário brasileiro movimentou cerca de 1,4 bilhões de toneladas em cargas, com crescimento ano a ano de 6,1%; os contêineres somaram cerca de 15,3 milhões TEU, com crescimento de 10,2%. Toneladas descrevem peso, enquanto TEU descreve posições de contêiner padrão, permitindo observar fluxos de carga diferentes separadamente. [32]
Em agosto de 2026, Santos movimentou 538200 TEU, com crescimento de 3,9%; de 1 a 8 meses, as cargas somaram 125,9 milhões de toneladas, com crescimento de 3,1%. Os portos de Paranaguá e Antonina somaram 46,86 milhões de toneladas de 1 a 8 meses; Itajaí movimentou 238873 TEU em janeiro–junho de 2026, com crescimento de 75%. Cada dado preserva o porto individual ou grupo portuário e seu respectivo período estatístico. [33] [34]
A entrada no mercado exige definir ao mesmo tempo o porto de chegada, o terminal, o estado de destino e o escopo de armazenagem e distribuição. Santos fica no estado de São Paulo (SP), Paranaguá e Antonina ficam no Paraná (PR), e Itajaí fica em Santa Catarina (SC); portos e estados descrevem, respectivamente, nós logísticos e níveis regionais.
A cobertura de fulfillment define o alcance de aquisição de clientes
A empresa deve primeiro definir as áreas de entrega e os prazos que consegue prometer, para depois organizar os investimentos em aquisição de clientes. A movimentação portuária ajuda a entender o fluxo de cargas; a entrega de cada pedido é gerida por reserva de embarque, chegada ao porto, liberação, entrada em estoque e data de disponibilidade para venda. P50 é a mediana da duração dos lotes, e P95 é o percentil em que 95% dos lotes têm duração igual ou inferior; ambos são calculados com base nos lotes reais da empresa.
Um mesmo porto de chegada atende várias regiões de venda, com diferenças em entrega final, armazenagem e condições de crédito ao cliente. O comerciante pode observar a taxa de cumprimento das entregas e os custos de pós-venda por estado de destino, tipo de cliente e volume do pedido, para então alocar recursos de canais regionais.
A ABOL cita o estudo ILOS2025, que estima os custos logísticos em 15,5% do PIB, sendo 8,5 pontos percentuais em transporte, 5,3 em estoques, 1,0 em armazenagem e 0,6 em gestão. Trata-se de um estudo nacional de custos logísticos. O custo por pedido da empresa precisa discriminar separadamente transporte internacional, despesas portuárias, trecho interno, armazenagem e custo financeiro. [35]
Custo de aquisição do cliente: a concorrência de preços exige escopo completo de entrega
A cotação FOB do fornecedor chinês, o custo de entrada em estoque no Brasil e o preço final ao cliente descrevem etapas diferentes da transação. Para comparar ofertas semelhantes, a empresa deve uniformizar especificações do produto, condições comerciais, tributos, logística doméstica e escopo de serviço.
O NCM de oito dígitos e os atributos completos da mercadoria determinam a tarifa e o tratamento administrativo da importação comum; o regime tributário do importador, o estado de destino e a data da declaração determinam as condições específicas de aplicação. II, IPI, PIS/Cofins-Importação e ICMS são apurados conforme suas respectivas bases de cálculo; o ICMS tem estrutura de imposto por dentro. [36] [37] [38] [39]
O espaço de preço e a vantagem de custo devem ser comparados sob as mesmas condições tributárias e de entrega. O pagamento em caixa na importação, os créditos tributários posteriores e o prazo de aproveitamento dos créditos devem ser apresentados separadamente, para facilitar a gestão simultânea da cotação e do capital imobilizado. Armazenagem, comissões de canais, publicidade, pagamentos e despesas de pós-venda devem ser listados à parte como custos comerciais.
A empresa pode definir a contribuição do pedido como: receita líquida sem impostos sobre vendas após reembolsos, menos o custo da mercadoria em estoque depois da dedução dos créditos tributários aproveitáveis, e menos comissões de canais, pagamentos, publicidade, entrega final e despesas de pós-venda atribuíveis. Os itens de custo devem permanecer mutuamente exclusivos, evitando dupla contagem de logística ou tributos. Observar o crescimento dos pedidos junto com esse indicador de contribuição permite avaliar promoções e canais com mais clareza.
Em base de juros simples, durante a fase em que o principal fixo fica imobilizado, o custo financeiro = principal imobilizado × custo financeiro anual efetivo × dias ÷ 365. Quando o principal muda conforme pagamentos e recebimentos, calcula-se por etapas e soma-se o resultado. Impostos de importação já pagos continuam imobilizando caixa até a obtenção do crédito; o custo econômico da cotação e a necessidade de caixa da compra devem ser administrados separadamente.
Políticas específicas alteram as condições de entrada para alguns produtos e empresas. O Ex-tarifário para bens de capital e bens de informática e telecomunicações é aplicado conforme o NCM aplicável, a descrição técnica legal e a qualificação; as cotas automotivas CKD/SKD são aplicadas conforme a qualificação e a licença da empresa. A comparação de custos entre diferentes caminhos deve usar o mesmo produto e as mesmas condições de transação. [40] [15] [16]
Medidas antidumping também são aplicadas conforme o escopo do produto. Por exemplo, GECEX817/2025 de 78,3% incide sobre alto-falantes originários da China, com peso superior a 18 gramas e destinados ao uso em veículos automotores terrestres, com exclusão de buzzer de painel; a medida de US$2,42/kg sobre cabos de fibra óptica exclui cabos submarinos e OPGW. A descrição do produto, a unidade de tributação e as informações do exportador/produtor devem ser conferidas em conjunto. [41] [42]
Em 2026, CBS0.9% e IBS0.1% são parâmetros legais de teste, tratados conforme isenções, compensações e obrigações acessórias aplicáveis; a partir de 2027, a CBS e a transição dos tributos antigos para o IBS em 2029—2033 devem ser administradas conforme o cronograma institucional já publicado. Contratos e cotações que cruzam anos devem ser organizados pelas regras válidas em cada etapa. [43] [44]
Condições de entrada no mercado: responsabilidades locais claras sustentam vendas contínuas
No mercado brasileiro, o importador, o titular do produto, o solicitante da certificação, o distribuidor e a estrutura de pós-venda assumem responsabilidades comerciais distintas. A empresa deve definir, nos acordos de cooperação, as autorizações, a manutenção de certificados, as alterações, o tratamento de qualidade e a rastreabilidade dos lotes.
Produtos regulados pelo Inmetro entram conforme os requisitos de avaliação da conformidade correspondentes; produtos de telecomunicações entram pela rota de certificação e homologação da ANATEL. Alterações de modelo, fábrica, componentes críticos e software entram na manutenção. Materiais de teste internacionais servem como evidência técnica; a habilitação para venda e a rotulagem no Brasil seguem o regime local aplicável. [45] [46] [47]
Dispositivos médicos são tratados conforme a classificação de risco RDC751, com notificação para classes I/II, registro para classes III/IV, além de definição do titular, qualificação AFE aplicável e rótulos/instruções em português. Agrotóxicos, fertilizantes e alimentos de origem animal organizam o acesso, respectivamente, conforme registro, autoridade competente e documentos por lote. [48] [49] [50] [51] [52]
O catálogo de produtos da Duimp conecta NCM, atributos da mercadoria, fabricante e operador estrangeiro aos dados de licenciamento e declaração; a migração da DI para a Duimp ocorre em fases conforme as condições operacionais. A preparação de documentos deve estar articulada aos dados do fornecedor, ao contrato de compra e à reserva de embarque. [53] [54]
Pequenas encomendas transfronteiriças e importações comerciais gerais usam caminhos operacionais diferentes. Os benefícios do PRC são aplicados conforme plataforma certificada, pessoa física, DIR e condições de valor; a importação comercial por pessoa jurídica segue o respectivo sujeito e regime declaratório. Ao desenhar canais, a empresa precisa manter alinhados cliente, estoque, importador e caminho tributário. [55] [56]
Entrada comercial: formar relações de compra sustentáveis a partir do uso do cliente
Definir a forma de entrada a partir dos clientes e recursos de canal existentes
Negócios de varejo e marca própria se orientam por público-alvo, experiência de uso, faixa de preço e posicionamento de pós-venda; atacado e distribuição se orientam por frequência de compra a jusante, especificações, crédito e posicionamento de estoque; compras industriais e de projetos se orientam por adaptação técnica, financiamento, instalação e aceite.
A empresa primeiro esclarece qual problema de compra está resolvendo e depois define os critérios de comparação de fornecedores. Por exemplo, reposição periódica exige lotes e prazos de entrega estáveis; compras de projeto exigem parâmetros, documentação técnica e aceite; marcas de canal exigem embalagem, qualidade e experiência de uso. Cada tipo de negócio organiza seus próprios conteúdos de venda e parceiros.
Conectar clientes e fornecedores pela mesma base de compra
O briefing de compra lista uso pretendido, especificações, quantidade, embalagem, condições comerciais, pagamento e aceite. A amostra ou avaliação técnica define função, materiais, dimensões e requisitos de lote com base em condições reais de uso. A cotação separa mercadoria, logística, tributos e serviços locais; o pedido define alterações, pagamento e responsabilidades de qualidade.
Essa prática permite que o cliente compare soluções e que o fornecedor entenda claramente o objetivo de entrega. Os dados técnicos, de qualidade e de entrega formados na primeira compra podem ser usados na compra seguinte, reduzindo custos de comunicação repetida.
Conectar o conteúdo de aquisição de clientes à etapa de decisão do cliente
Para consumidores, o conteúdo explica uso do produto, experiência e entrega; para distribuidores, explica frequência de fornecimento, embalagem e pós-venda; para compras técnicas, explica parâmetros, adaptação e serviços de projeto. Aceitação da cotação, pagamento, recebimento e recompra medem, respectivamente, o avanço de cada etapa.
A ExpandOcean trabalha com pesquisa de fornecedores chineses, cotações comparáveis, amostras e apoio ao desenvolvimento de produtos, além de coordenar recursos de cooperação em qualidade e logística para a comunicação de projetos comerciais. O cliente pode levar mercado-alvo, uso de compra, especificações e escala para discutir o escopo de cooperação em fornecimento e canais. [57]
Canal de comunicação para projetos: expandocean.co. A comunicação de mercado e fornecimento parte de um briefing de compra claro, avançando a cooperação em torno de produto, cotação e arranjos de entrega.
Próximo trimestre: conectar a observação do mercado ao ritmo operacional
Comércio e concorrência. Acompanhar mensalmente a participação, no mesmo critério, das origens chinesas e das importações globais do Brasil, separando valor e volume físico, e observar os incrementos dentro dos capítulos e a amplitude de crescimento em automóveis, eletrônicos, máquinas e materiais. A estrutura de origem deve dialogar com a comparação de compras dos clientes.
Demanda e vendas. No varejo, observar pagamentos, recebimentos e devoluções; na distribuição, reposição e crédito; em projetos industriais, especificações técnicas, contratos, recursos financeiros e aceite. Gerir dados por público-alvo e faixa de preço permite identificar com mais clareza mudanças na demanda e nos custos.
Região e fulfillment. Conectar estado de destino, cobertura de entrega e estoque disponível para venda às promessas de marketing, acompanhando entrega, qualidade e conversão de caixa por lotes reais. O plano de crescimento deve organizar simultaneamente compras, estoque de canais e recebimentos.
Condições operacionais entre anos. 31 de outubro de 2026 é o marco de solicitação para as cotas proporcionais automotivas designadas; em 11 de 1, a redistribuição de saldos será tratada conforme as regras; o marco de documentos eletrônicos da reforma tributária na Duimp em 2027 entra no planejamento de contratos e documentos que cruzam anos. Negócios específicos devem ser organizados conforme tarifas, qualificações e licenças vigentes. [58] [16]
Critérios dos dados e fontes citadas
Os dados comerciais adotam o critério de importações brasileiras, origem China, dólar FOB. O ano completo de 2025 é US$70,916 bilhões; janeiro–setembro de 2025 é US$53,353 bilhões; janeiro–setembro de 2026 é US$58,623 bilhões; a comparação anual usa sempre o mesmo período. Os dados do Comex Stat vão até setembro de 2026, a data oficial de atualização é 6 de outubro de 2026, e a data de corte do relatório é 16 de outubro de 2026. [1] [2]
Os três períodos cobrem 1069 itens HS4 com comércio registrado, totalizando 3207 pontos de verificação item a item por valor, todos consistentes com a consulta oficial. HS2 corresponde a capítulos, e HS4 a posições tarifárias; o tratamento tributário e administrativo usa o NCM completo de oito dígitos e os atributos da mercadoria. Itens ausentes na consulta completa são tratados como zero conforme as regras de soma, e comparações anuais sem base no período anterior permanecem em branco.
A contribuição do incremento líquido usa a variação líquida do total correspondente como denominador; a amplitude de crescimento é contada por itens do mesmo nível; a análise com exclusões remove os itens correspondentes nos dois períodos e recalcula a comparação anual. A composição setorial usa códigos mutuamente exclusivos. Valores, taxas de crescimento e variações em pontos percentuais são calculados com valores não arredondados e depois ajustados à precisão exibida; os valores exibidos podem apresentar diferenças de arredondamento. O valor monetário mede o valor comercial; volume de compras, recompra de clientes e vendas ao consumidor final usam seus respectivos dados. Valores globais, participações e uso econômico adotam a mesma versão da API oficial.
Os dados macroeconômicos preservam a variação trimestral com ajuste sazonal, a comparação anual ou o trimestre móvel; pesquisas empresariais preservam retrospectiva e planos; financiamento preserva aprovações e desembolsos; canais digitais preservam a população pesquisada e a definição de múltipla escolha; portos preservam porto individual, grupo portuário e período estatístico. Valores reais anuais, pesquisas setoriais e estatísticas pontuais de associações são citados conforme suas definições originais.
As políticas usam leis, resoluções e documentos operacionais oficiais vigentes até a data do relatório; a execução específica usa as regras vigentes na data da declaração. Os títulos das citações abaixo têm links para as fontes originais, e a numeração corresponde às citações no texto.
Fontes
- Comex Stat: consulta de importações brasileiras e detalhamento HS4
- Comex Stat: documentação oficial da API
- IBGE: PIB cresce 0,5% no 2º trimestre de 2026 (2026-09-01)
- IBGE: PIB de 2025 cresce 2,3% (2026-03-03)
- IBGE: IPCA de setembro de 2026 é 0,82% (2026-10-09)
- IBGE: PNAD Contínua do trimestre móvel encerrado em agosto de 2026 (2026-09-29)
- Banco Central do Brasil: Copom reduz a Selic para 13,75% (2026-09-16)
- Banco Central do Brasil: definição da taxa Selic e mecanismo de transmissão
- MDIC/SECEX: boletim mensal do comércio exterior brasileiro de setembro de 2026 (dados consolidados)
- MDIC/SECEX: série histórica consolidada do comércio exterior brasileiro (atualização de setembro de 2026)
- ANFAVEA: comunicado à imprensa de outubro de 2026 (até o mês 9)
- Centro de Dados da ANFAVEA: nota metodológica das estatísticas
- ABVE Data: veículos leves eletrificados até setembro de 2026
- MDIC: Programa MOVER (atualização de 2026-07-06)
- Diário Oficial: GECEX927/2026, cotas de veículos
- Diário Oficial: SECEX513/2026, distribuição de cotas de veículos
- IBGE: resultados anuais da produção industrial de 2025
- IBGE: divulgação da PIM-PF de agosto de 2026
- CNI: pesquisa de investimento industrial 2025—2026
- BNDES: desempenho operacional de 2025
- EPE, “Síntese do Relatório Final BEN 2025” (ano-base 2024)
- ABSOLAR: panorama estatístico da energia solar fotovoltaica no Brasil (atualização de 2026-07-20)
- ANEEL: regras de micro e minigeração distribuída (atualização de 2026-06-09)
- IBGE PNAD Contínua: uso da internet e compras online por pessoas em 2025, 2026-07-02
- IBGE PNAD Contínua: acesso domiciliar à internet em 2025, 2026-07-02
- NielsenIQ Ebit, Webshoppers 51 Free (2025-04, PDF sem data específica)
- NielsenIQ Ebit Webshoppers: descrição do produto e do escopo do relatório (página sem data de publicação indicada)
- Cetic.br/NIC.br: compradores por canal de compra (dados de 2024; página sem data de publicação indicada)
- Cetic.br/NIC.br: formas de pagamento em compras online (dados de 2024; página sem data de publicação indicada)
- Banco Central do Brasil, Relatório de Gestão do Pix 2023-2025, 2026-08-10
- Ministério da Fazenda do Brasil: divulgação e estatísticas do Relatório de Gestão do Pix 2025 do Banco Central, 2026-08-19
- Agência Porto republica estatísticas anuais da ANTAQ, “Desempenho Aquaviário 2025” (2026-02-11)
- Ministério de Portos e Aeroportos do Brasil: movimentação portuária de agosto de 2026 (publicado em 2026-09-28, revisado em 2026-09-30)
- Ministério de Portos e Aeroportos do Brasil: fluxo de cargas de nove portos no primeiro semestre de 2026 (2026-08-03)
- ABOL: resumo do estudo ILOS 2025 sobre custos logísticos (2026-02-26)
- MDIC: tarifa vigente no Brasil e anexos da Resolução GECEX nº 272
- Lei Complementar 87/1996
- Receita Federal do Brasil: termos do simulador de tributos incidentes na importação
- PGFN: PIS/COFINS-Importação
- Resolução GECEX nº 512 (texto consolidado)
- Resolução GECEX nº 837., de 19 de dezembro de 2025
- Resolução GECEX nº 817., de 27 de novembro de 2025
- Emenda Constitucional 132/2023: arts. 125 a 130 do ADCT
- Texto compilado da Lei Complementar 214/2025 (com alterações da LC227/2026)
- Portaria Inmetro nº 200., de 29 de abril de 2021 — Requisitos Gerais de Certificação de Produtos
- Resolução Anatel nº 715., de 23 de outubro de 2019 — Regulamento de Avaliação da Conformidade e de Homologação de Produtos para Telecomunicações
- Resolução Anatel nº 780., de 1º de agosto de 2025 — alterações ao Regulamento de Homologação
- ANVISA: RDC nº 751/2022 (texto consolidado vigente e com alterações)
- ANVISA: RDC nº 16/2014 (texto consolidado vigente sobre AFE)
- Brasil: Lei nº 14.785/2023
- Brasil: Decreto nº 4.954/2004 (regras de registro e importação de fertilizantes etc.)
- MAPA: importação de produtos de origem animal (execução do art. 486 do Decreto nº 9.013/2017)
- Receita Federal: Catálogo de Produtos da Duimp
- Siscomex: Cronograma de Desligamento da DI
- Receita Federal: Tributação (RTS, PRC e ICMS)
- Receita Federal: Declaração Aduaneira (DIR, DSI e DI)
- ExpandOcean: apresentação dos serviços de mercado e compras no Brasil
- Documento conjunto RFB/CGIBS nº 4: cronograma de documentos fiscais eletrônicos
Converse conosco sobre suas compras
ExpandOcean International Limited
Converse conosco sobre suas compras